業務用冷蔵庫は家庭用冷蔵庫とは異なる法制度のもとで処理されるため、リサイクルにあたっては、機器の区分に応じたフロン類の手続きを済ませたうえで、本体を売却・資源循環・廃棄のいずれかのルートへ引き渡す必要があります。どのルートを選ぶかは機器の状態や台数、撤去条件によって変わり、手続きの抜けは所有者である企業の法令違反に直結します。法令上の義務を押さえたうえで、処理方法ごとの費用と経営上の効果を同じ前提で比較することが、適切な判断につながります。
五十鈴株式会社の「icサーキュラーソリューション」は、返品や使用済み製品など、事業の中で定期的に発生するモノの資源循環を一括で支援するサービスです。回収したモノは状態に応じて再販・リユースを優先し、新たな製品の製造や廃棄に伴う排出を抑えます。鉄を含む製品・設備については、国内製鉄所へ還流させるクローズドループの構築まで対応し、鉄スクラップを原料として生かすことで脱炭素にもつなげます。店舗設備の入れ替えや撤去に伴う業務用冷蔵庫の資源循環を検討する場合は、ぜひご相談ください。
1.業務用冷蔵庫のリサイクル前に確認する法的区分
業務用冷蔵庫のリサイクルでは、機器がどの法律の対象になるかによって、依頼先と必要な手続きが決まります。区分の確認を後回しにすると、見積もりや業者選定を途中でやり直すことになり、撤去スケジュールにも影響します。処理ルートを検討する前の段階で、機器単位の法的区分を確定させることが実務の起点です。
(1)家電リサイクル法の対象外となる機器の範囲
業務用として製造・販売された冷蔵庫は、特定家庭用機器再商品化法(家電リサイクル法)の対象外です。同法の対象は家庭用として製造・販売された機器であり、スーパーマーケットのショーケース型冷蔵庫のように専ら業務用として製造されたものは、使用場所にかかわらず対象になりません。
注意が必要なのは、事務所や店舗で家庭用冷蔵庫を使用しているケースです。家庭用として製造された機器は、事業所から排出される場合でも家電リサイクル法の対象となり、家電リサイクル券を用いた手続きで処理します。同じ拠点から排出される冷蔵庫でも、製品区分によって処理ルートが分かれます。
実務では、処理予定の機器ごとにメーカー銘板や取扱説明書で製品区分を確認し、業務用と家庭用を分けて一覧化します。業務用保冷庫、店舗用の冷凍ストッカーやショーケース、製氷機などは家電リサイクル法の対象外として扱われます。判断に迷う機器は型式をもとにメーカーへ製品区分を照会し、判断の根拠を記録に残しておくと社内確認が円滑に進みます。
参考:https://www.env.go.jp/recycle/kaden/qa/q03.html
参考:https://www.city.nagoya.jp/kurashi/gomi/1012183/1035059/1012216/1012224.html
(2)フロン排出抑制法の第一種特定製品への該当性
冷媒としてフロン類を使用している業務用冷蔵庫は、フロン類の使用の合理化及び管理の適正化に関する法律(フロン排出抑制法)上の第一種特定製品に該当します。第一種特定製品とは、業務用のエアコンディショナーおよび冷凍冷蔵機器のうち、冷媒にフロン類(CFC、HCFC、HFC)が使用されているものを指し、自動販売機も含まれます。
第一種特定製品を廃棄等する場合、法人として所有する機器については当該法人が第一種特定製品廃棄等実施者となり、フロン類を第一種フロン類充塡回収業者に引き渡す義務を負います。令和2年4月施行の改正により、フロン類の回収を行わずに機器を廃棄した場合は直接罰の対象となったため、該当性の確認は処理方法の検討より先に行う必要があります。
該当性は、機器の銘板や仕様書に記載された冷媒の種類で確認します。フロン類以外の冷媒を使用する機器は第一種特定製品に該当しませんが、銘板が判読できない場合は、メーカーや保守業者に型式を照会して冷媒を特定します。あわせて、使用期間中に作成してきた点検記録簿の所在を確認しておくと、後続の手続きで機器情報を正確に共有できます。
参考:https://www.env.go.jp/earth/furon/faq/index.html
参考:https://www.pref.mie.lg.jp/eco/earth/86811000001.htm
(3)再使用か再資源化かによる廃棄等への該当性
業務用冷蔵庫をリサイクルに出す場合、フロン排出抑制法上の手続きは、機器を冷凍冷蔵機器として再使用するか、原材料や部品として再資源化するかによって異なります。この区分は、後述する売却・資源循環・廃棄の選択に直結します。
環境省の解説では、再利用を前提とした中古機器としての売却は第一種特定製品の廃棄等に該当せず、行程管理票の交付は不要とされています。この場合、機器を買い取って使用する者が新たな所有者となり、その者が将来廃棄する時点で同法の義務が生じます。一方、機器を本来の用途で使用せず、鉄・銅・アルミなどの原材料や部品として利用する目的でリサイクル業者等に譲渡する場合は、有償・無償を問わず廃棄等に該当し、フロン類の回収と引取証明書の写しの交付が必要です。
担当者は、引渡し先の事業内容と引渡し後の取扱いを契約前に確認し、再使用か再資源化かを取引記録に明記しておく必要があります。中古機器の買取とスクラップの引取りを併せて行う事業者に引き渡す場合は、機器ごとにどちらとして扱うかを区分し、再資源化に回る機器についてはフロン類の回収済みを確認できる状態で引き渡します。
参考:https://www.env.go.jp/earth/ozone/cfc/law/law_qa.pdf
参考:https://www.env.go.jp/earth/furon/files/r03_tebiki_operator_rev3.pdf
(4)産業廃棄物と有価物の区分
業務用冷蔵庫の本体が産業廃棄物に該当するか、有価物として扱えるかによって、委託契約やマニフェストの要否が変わります。廃棄物の処理及び清掃に関する法律(廃棄物処理法)では、事業活動に伴って生じた金属くずや廃プラスチック類は、業種を問わず産業廃棄物に区分されます。
廃棄物か有価物かは、物の性状、排出の状況、通常の取扱い形態、取引価値の有無、占有者の意思を総合的に勘案して判断されます。取引価値については、有償譲渡がなされ、客観的に見て取引に経済的合理性があることが求められます。
実務上の論点になるのは運搬費の扱いです。排出事業者が運搬費を負担し、その額が売却代金を上回る場合は、引渡しに係る事業全体で排出事業者側に経済的損失が生じているため、収集運搬の段階では廃棄物処理法が適用されます。売却を前提とする場合でも、売却代金と運搬費を相殺した収支を見積もり段階で確認し、損失が生じる場合は許可を持つ収集運搬業者への委託を前提に手配を進めます。
参考:https://www.pref.osaka.lg.jp/o120060/jigyoshoshido/report/faq_2.html
参考:https://www.city.yokohama.lg.jp/business/bunyabetsu/gomi-recycle/sangyo/shori/02gyo.files/0018_20230327.pdf
2.業務用冷蔵庫のフロン回収と書類管理の実務
業務用冷蔵庫のフロン回収は、本体の引渡しとは別の手続きとして管理します。回収の依頼から証明書の受領、本体引渡し時の書類交付までが法令で定められており、書類の不備は所有者側の罰則につながります。機器単位で書類を紐づけて保存する体制を、撤去の前に整えておくことが求められます。
主な書類と保存の要点は次のとおりです。
| 書類 | 交付・受領の主体 | 主な役割 | 保存・取扱い |
|---|---|---|---|
| 回収依頼書または委託確認書(行程管理票) | 廃棄等実施者が交付 | フロン類の回収依頼・委託内容の記録 | 写しを3年間保存 |
| 引取証明書 | 充塡回収業者が廃棄等実施者へ交付 | フロン類の回収完了の証明 | 原本を3年間保存 |
| 引取証明書の写し | 廃棄等実施者が作成し引取等実施者へ交付 | 回収済みの確認資料 | 機器と一緒に引渡し |
| 産業廃棄物管理票(マニフェスト) | 排出事業者が交付 | 本体・付帯物の処理状況の確認 | 返送された写しを5年間保存 |
| 委託契約書 | 排出事業者と委託先で締結 | 収集運搬・処分の委託内容の明確化 | 契約終了日から5年間保存 |
(1)第一種フロン類充塡回収業者への回収依頼
第一種特定製品に該当する業務用冷蔵庫を廃棄等する場合、所有者は都道府県知事の登録を受けた第一種フロン類充塡回収業者にフロン類を引き渡す必要があります。回収業者へ直接依頼する場合は回収依頼書を、設備業者や解体業者などを介して依頼する場合は委託確認書を交付し、その写しを3年間保存します。
依頼時には、機器の型式、製造番号、台数、設置場所、冷媒の種類を整理して伝えます。回収業者の選定では登録番号と登録都道府県を確認し、作業を行う所在地の都道府県で登録を受けているかを確かめます。
回収業者の確認によってフロン類が充塡されていないことが判明した場合は、引取証明書に代えて確認証明書が交付され、廃棄等実施者はこれを3年間保存します。店舗の閉鎖に伴う建物の解体とあわせて機器を撤去する場合は、解体元請業者が対象機器の有無を事前に確認し、発注者に書面で説明する仕組みがあるため、機器一覧を工事発注前に共有しておくと確認作業の重複を防げます。
参考:https://www.env.go.jp/earth/furon/files/r03_kanrisya_rev.pdf
参考:https://www.pref.kagoshima.jp/ad03/kurashi-kankyo/kankyo/ondanka/furon/furonr2.html
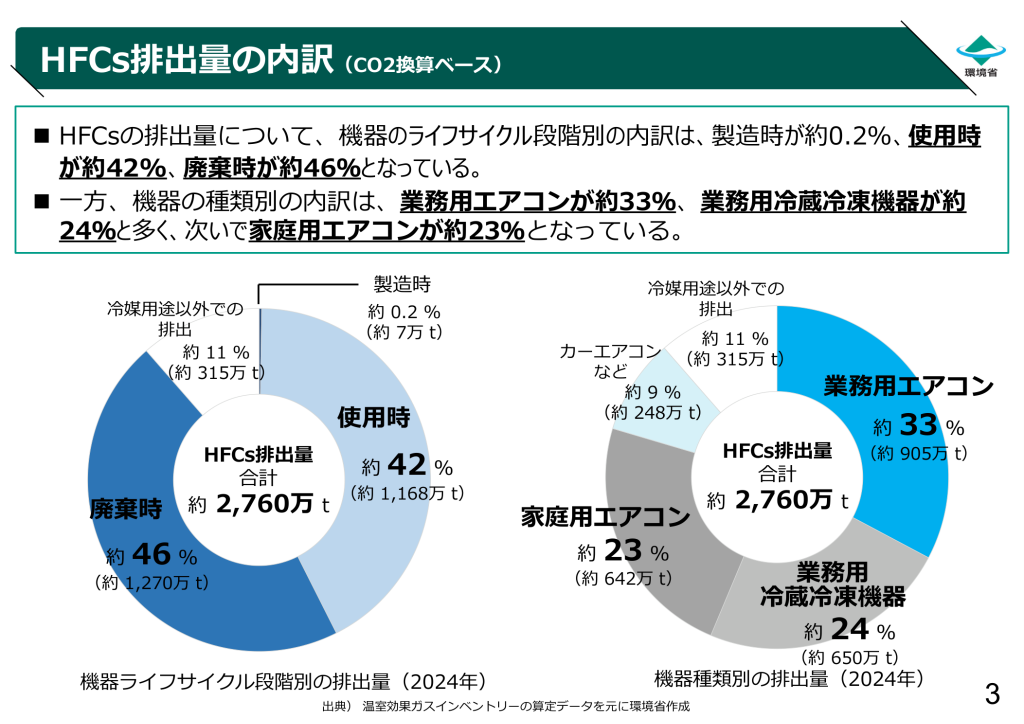
2024年のHFCs(代替フロン)の排出量は、CO2換算で約2,760万トンです。ライフサイクル別では廃棄時の排出が約46%を占め、機器種類別では業務用冷蔵冷凍機器が約24%を占めています。廃棄段階の冷媒管理が温暖化対策上の大きな課題であることを示すデータです。業務用冷蔵庫の処分では、登録業者への回収依頼を本体の引渡し前に組み込む意義を補足できます。ただし、46%は業務用冷蔵庫だけの割合ではありません。数値はHFCsを対象とするCO2換算値であり、冷媒の実重量や1台当たりの排出量とは異なります。
参考:https://www.env.go.jp/council/content/i_05/000402467.pdf#page=4
(2)引取証明書の保存と写しの引渡し
フロン類の回収が完了すると、充塡回収業者から引取証明書が交付されます。廃棄等実施者は引取証明書の原本を3年間保存する義務があり、保存していなかった場合は罰則の対象となります。
本体を廃棄物処理業者やリサイクル業者に引き渡す際は、引取証明書の写しを作成し、機器と一緒に交付します。この交付義務は、機器を金属資源などとして有償または無償で引き渡す場合にも適用されます。引取証明書の写しによってフロン類の回収が確認できない第一種特定製品の引取りは引取側にも禁止されているため、写しが揃っていなければ撤去当日に引渡しが行えません。なお、収集運搬のみを担う業者は引取等実施者に該当しないため、写しの交付は不要です。
受領時は、機器の型式、台数、回収日、回収業者名が引渡し予定の機器と一致しているかを照合します。複数台を同時に撤去する場合は、機器一覧の管理番号と証明書の記載を対応させ、写しを機器ごとに準備しておくことが引渡しの円滑な進行につながります。
参考:https://www.pref.akita.lg.jp/pages/archive/8872
参考:https://www.env.go.jp/earth/furon/faq/index.html
(3)マニフェストと委託契約書の管理
フロン回収後の本体や付帯物を産業廃棄物として処理委託する場合、排出事業者は収集運搬業者・処分業者とそれぞれ書面で委託契約を締結し、産業廃棄物管理票(マニフェスト)を交付します。委託契約書は契約終了日から5年間、処分業者から返送されたマニフェストの写しは5年間の保存が必要です。
委託先の選定では、許可証の写しを取得し、許可品目に金属くずや廃プラスチック類が含まれているか、許可地域と有効期限が委託内容に合致しているかを確認します。業務用冷蔵庫は外装や配管などの金属と、断熱材や内装部品などの樹脂で構成されるため、処分業者の処理工程で各部材がどの品目として扱われるかも見積もり段階で確認しておきます。
売却や資源循環ルートで有価物として引き渡した部分は、マニフェストの対象外です。ただし、フロン関係書類とは別に、売却分と廃棄分の台数や重量、引渡し先を区分して記録しておくと、行政の立入検査や社内監査の際に機器ごとの処理経緯を説明できます。
参考:https://www.env.go.jp/content/900479496.pdf
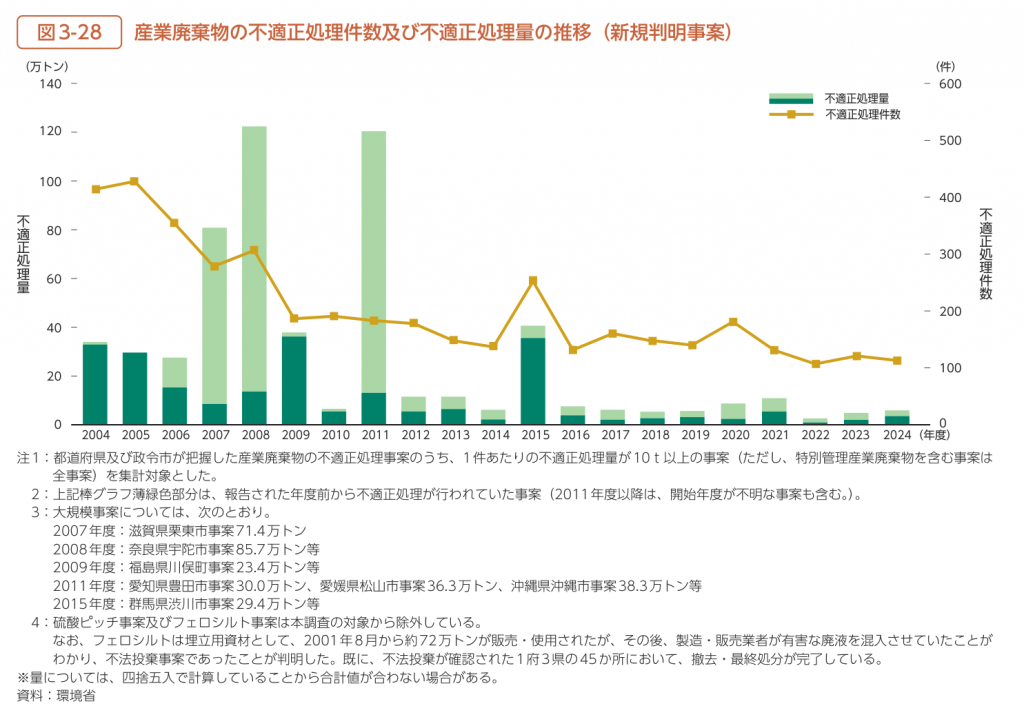
図は2004〜2024年度に新たに判明した産業廃棄物の不適正処理について、件数と処理量の推移を示しています。長期的には減少していますが、直近の年度にも事案が発生しており、排出後の管理を省略できる状況ではありません。業務用冷蔵庫の処理でも、委託先の許可内容を確認し、契約書とマニフェストによって処理経緯を追える状態にする必要性を補足する図です。ただし、原則として1件当たり10トン以上の事案が対象で、業務用冷蔵庫だけの統計ではありません。処理量は大規模事案の有無にも左右されます。
参考:https://www.env.go.jp/policy/hakusyo/r08/pdf/4_zuhyou.pdf#page=24
3.業務用冷蔵庫のリサイクル方法の比較|売却・資源循環・廃棄
業務用冷蔵庫の処理方法は、機器の状態だけでなく、撤去条件や台数、社内で求められる記録の水準によって適否が変わります。費用の比較では処分費の単価ではなく、フロン回収から引渡しまでを含めた総額で評価する必要があります。手続きの負担と経営上の効果もあわせて比較することで、自社に合った処理方法を判断できます。
| 比較項目 | 売却(中古機器) | 資源循環(金属資源) | 廃棄(産業廃棄物) |
|---|---|---|---|
| 対象となる機器 | 稼働し再使用が見込める機器 | 再使用が難しく金属の回収が見込める機器 | 再使用・資源化が難しい機器や部材 |
| フロン回収 | 再使用前提の売却は廃棄等に該当せず不要 | 本体引渡し前に必要 | 本体引渡し前に必要 |
| 主な書類 | 売買契約書、取引記録 | 行程管理票、引取証明書の写し、売買記録(逆有償時は委託契約書・マニフェストも必要) | 行程管理票、引取証明書の写し、委託契約書、マニフェスト |
| 費用構造 | 買取額から撤去費・運搬費を差し引いた収支 | 資源価値と撤去費・運搬費・付帯物処理費の相殺 | フロン回収費・撤去費・運搬費・処分費の合計 |
| 経営上の効果 | 処理費の抑制、機器の再使用 | 処理費の抑制、国内資源循環・CO2削減の説明材料 | 許可業者による適正処理の記録 |
(1)中古機器として売却する
稼働状態が良く再使用が見込める業務用冷蔵庫は、中古厨房機器の買取業者などに売却する選択肢があります。再使用を前提とした売却はフロン排出抑制法上の廃棄等に該当しないため、フロン回収と行程管理票の手続きは発生せず、機器は買い取った事業者が新たな所有者として管理します。
買取の可否と金額は、製造年、稼働状態、外装や庫内の状態、メーカーや型式、搬出条件によって変動します。買取額が付く場合でも、撤去や搬出にかかる費用が別途計上されると、収支がマイナスになる場合があります。見積もりでは買取額と撤去費・運搬費を分けて提示を受け、差引後の金額で他の方法と比較します。
売却先の選定では、中古品の買取を業として行う事業者が古物営業法に基づく古物商の許可を受けているかを確認します。あわせて、再使用を前提とする取引であることを契約書や取引記録に明記します。査定の結果、買取不可となった機器を同じ事業者に資源化目的で引き渡す場合は、廃棄等に該当するため、フロン回収の手続きに切り替える必要があります。
(2)金属資源として資源循環ルートに回す
再使用が難しい業務用冷蔵庫でも、外装や内部構造に使われる鉄・ステンレス、配管の銅、熱交換器のアルミなどは、金属資源として再資源化できる可能性があります。この場合は廃棄等に該当するため、本体の引渡し前にフロン類の回収を完了させ、引取証明書の写しを機器とともに交付します。
費用面では、金属の資源価値が撤去費や運搬費と相殺される構造になります。資源価値は金属の種類と重量、市況によって変わり、断熱材や樹脂部品など資源化できない部分の処理費も発生するため、処分費の単価だけでは比較できません。見積もり依頼時は、台数、型式、概算重量、付帯物の範囲をそろえて提示し、資源化分と処理分の内訳を確認します。
運搬費が売却代金を上回る場合は、収集運搬の段階で廃棄物処理法が適用されるため、許可を持つ収集運搬業者への委託とマニフェストの交付が必要です。資源化の引渡し先を選ぶ際は、回収した金属がどの工程を経て再利用されるかを確認しておくと、後述する環境報告や取引先への説明に活用できます。
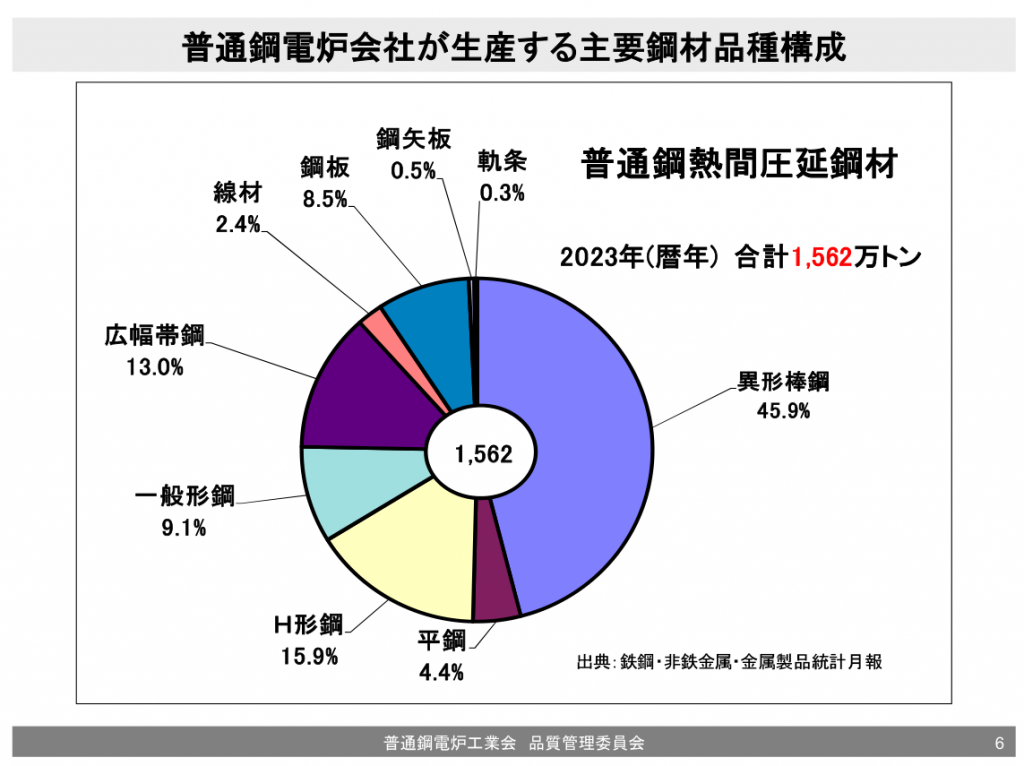
普通鋼電炉会社が2023年に生産した普通鋼熱間圧延鋼材は合計1,562万トンで、異形棒鋼が45.9%、H形鋼が15.9%を占めています。鉄スクラップを主原料とする電炉産業が、さまざまな鋼材を供給していることを示す資料です。業務用冷蔵庫の鉄系金属を資源循環ルートへ回すことは、新たな製品の原料供給につながる取り組みです。ただし、この図は製造された鋼材の品種構成であり、冷蔵庫の再資源化率や回収金属の行き先を示すものではありません。ステンレス、銅、アルミなどは、素材に応じた受入先と処理条件の確認が必要です。
参考:https://www.fudenkou.jp/pub/docs/70685a3af41e32a86ce84d359098f33f.pdf#page=8
(3)産業廃棄物として処理を委託する
損傷が大きく再使用や資源化が見込めない機器や、資源化ルートで受け入れられない部材は、産業廃棄物として許可業者に処理を委託します。第一種特定製品に該当する場合は、フロン回収と引取証明書の写しの交付を済ませたうえで、委託契約とマニフェストの手続きを進めます。
費用は、フロン回収費、撤去費、収集運搬費、処分費で構成されます。金額は機器のサイズと重量、台数、設置場所、搬出経路、作業時間帯、地域によって変動するため、一律の相場で判断することはできません。見積もりを比較する際は、各費目が含まれているか、別計上になっているかをそろえて確認します。
廃棄を選ぶ場合でも、機器全体を一括で処分するのではなく、金属部分を資源化ルートへ分けることで処分量と費用を抑えられる場合があります。台数がまとまる案件や複数店舗で同時に撤去が発生する案件では、廃棄一括の見積もりと資源化を組み合わせた見積もりを並行して取得し、総額で比較することで判断の精度が高まります。
4.業務用冷蔵庫のリサイクルを進める実務手順
業務用冷蔵庫のリサイクルでは、手続きの順序を誤ると、フロン回収前の引渡しや見積もりの前提ずれが発生します。台数や拠点が増えるほど管理の負担は大きくなるため、撤去日から逆算した段取りを社内で共有しておくことが重要です。
(1)対象機器の一覧化と処理方針の仮決定
最初に行うのは、処理対象となる業務用冷蔵庫を機器単位で一覧化する作業です。一覧には、設置拠点、メーカー、型式、製造年、冷媒の種類、稼働状態、概算重量、点検記録簿の有無を記載し、家電リサイクル法と第一種特定製品の該当性を確認する列を設けます。
一覧をもとに、機器ごとに売却・資源循環・廃棄のいずれを第一候補とするかを仮決定します。稼働状態が良く製造年が新しい機器は売却、再使用が難しい機器は資源循環、損傷が大きい機器は廃棄というように判断の基準を社内で定めておくと、拠点ごとの担当者で判断が分かれることを防げます。
仮決定の段階では、フロン回収が必要な機器と不要な機器が混在します。回収業者の手配台数や作業日程に直結するため、一覧上で回収要否を明示し、関係部署と共有しておくことで後工程の手戻りを減らせます。
(2)撤去範囲と搬出条件をそろえた見積もりの取得
見積もりは、撤去範囲と搬出条件をそろえたうえで、複数の処理方法について取得します。冷蔵庫本体のみか、架台や配管、周辺の厨房機器を含めるかによって費用は変わり、前提が異なる見積もりどうしは比較できません。
搬出条件としては、設置階、エレベーターの有無と寸法、搬出経路の幅、車両の駐車位置、作業可能な時間帯を整理します。営業時間外の作業や夜間作業が必要な場合は、その条件も見積もり依頼書に記載します。図面や現場写真を添付すると、条件の認識違いと現地調査の回数を抑えられます。
見積もり項目は、フロン回収費、撤去費、運搬費、処分費、買取額または資源価値の区分で提示を受け、差引後の総額で比較します。発注範囲をフロン回収から処分まで一括とするか、工程ごとに分けるかによって責任範囲も変わるため、各見積もりに含まれる工程を一覧にまとめ、社内承認に使える形にしておきます。
(3)フロン回収後の区分引渡しと記録の保存
撤去当日は、フロン回収が必要な機器について回収作業と引取証明書の受領を先に完了させ、その後に本体の引渡しを行います。廃棄物・リサイクル業者が第一種フロン類充塡回収業者の登録を受けている場合は、フロン類の回収と機器の引取りをあわせて依頼できますが、その場合も回収依頼の書面交付と引取証明書の受領は必要です。
本体は、売却分、資源循環分、廃棄分に区分して引き渡します。資源循環や廃棄に回す機器には引取証明書の写しを添え、産業廃棄物として委託する分にはマニフェストを交付します。売却分と資源循環分は、引渡し先、台数、重量、金額を取引記録として残します。
撤去完了後は、機器一覧に処理方法、引渡し日、書類の保存場所を追記し、行程管理票、引取証明書、委託契約書、マニフェストの写しを機器単位で紐づけて保管します。資源化分と廃棄分の重量を集計しておくと、環境目標の進捗管理や情報開示の基礎データとして活用できます。
参考:https://www.pref.akita.lg.jp/pages/archive/8872
5.業務用冷蔵庫を資源循環に回す経営上のメリット
業務用冷蔵庫の資源循環は、処理費用を抑える手段にとどまらず、脱炭素や情報開示への対応を進める材料になります。店舗や拠点の設備更新は継続的に発生するため、単発の処理ではなく仕組みとして設計することで、経営上の効果を積み上げられます。
(1)鉄スクラップの資源価値と国内資源循環
業務用冷蔵庫の構成素材のうち、鉄やステンレスなどの鉄系金属は、スクラップとして回収されると電炉製鋼の原料として再び鋼材に生まれ変わります。業務用冷蔵庫は外装や内部構造に鉄系金属を使用しているため、フロン回収後に適切に解体・選別することで、鉄スクラップとしての資源価値を引き出せます。
鉄スクラップは国内で調達できる製鋼原料であり、輸入に頼る鉄鉱石や石炭の使用を抑える点で、資源安全保障の観点からも意味を持ちます。自社から排出される設備を国内の製鋼原料として還流させる取り組みは、原材料価格の変動や供給制約を経営課題とする企業にとって、サプライチェーン全体の持続性を説明する材料になります。
なかでも鉄は、カーボンニュートラルの潮流のなかで電炉化が加速し、質の高い鉄スクラップの国内循環が戦略資源として注目されています。鉄のサーキュラーエコノミーへの具体的な取り組みについては、以下の記事で解説しています。
参考:https://www.tokyo-np.co.jp/article/399662
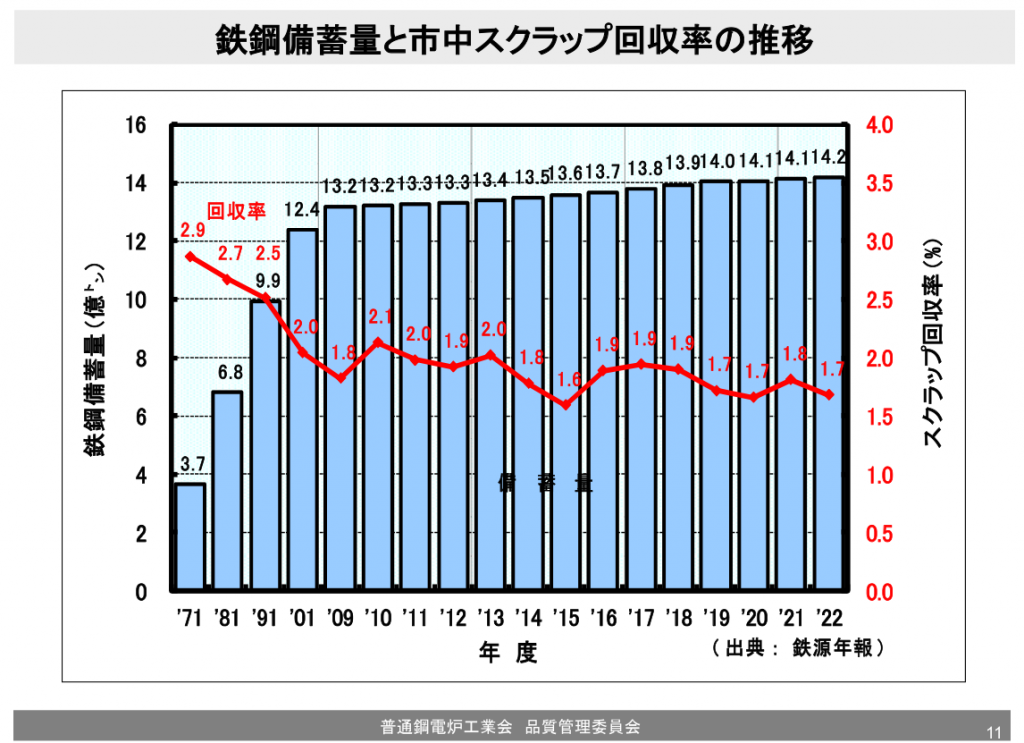
図では、2022年度の国内鉄鋼蓄積量は14.2億トン、市中スクラップ回収率は1.7%と示されています。社会で使われている鉄の蓄積が、回収と再資源化によって国内の製鋼原料を供給する基盤になることを示す資料です。業務用冷蔵庫から出る鉄系金属も、分別して国内の資源循環ルートへ引き渡すことで、この資源の有効活用につながります。ただし、蓄積量には建築物など使用中の鉄も含まれ、全量が直ちに回収できるわけではありません。また、1.7%は蓄積量に対する年間回収の割合であり、冷蔵庫のリサイクル率ではありません。
参考:https://www.fudenkou.jp/pub/docs/70685a3af41e32a86ce84d359098f33f.pdf#page=9
(2)カーボンニュートラルとScope3への対応
鉄スクラップを原料とする電炉法は、鉄鉱石を還元する工程を経ないため、高炉法と比べて鋼材製造時のCO2排出を大きく抑えられます。みずほ銀行産業調査部の分析では、直近の排出原単位について、高炉メーカーが粗鋼1トンあたり約2トンのCO2を排出するのに対し、電炉メーカーは約0.3トンに抑えられていると整理されています。
自社の排出量算定においても、処理方法の記録は重要な意味を持ちます。サプライチェーン排出量のうち、事業から出る廃棄物の処理に伴う排出はScope3のカテゴリ5に区分されます。廃棄物の種類や処理方法ごとの重量を把握しておくことで算定の根拠を示しやすくなり、資源化への切り替えによる取り組みを社内外に説明できます。
実務では、撤去案件ごとに資源化分と廃棄分の重量を記録し、年度単位で集計できる形にしておきます。設備更新の計画段階から資源循環ルートを組み込んでおくと、カーボンニュートラルに向けた中期目標の進捗管理にも活用できます。
参考:参考:https://www.fudenkou.jp/pub/docs/70685a3af41e32a86ce84d359098f33f.pdf#page=9
(3)ESG情報開示とサーキュラーエコノミーへの対応
業務用冷蔵庫の資源化実績は、ESG情報開示における資源循環の取り組みとして活用できます。統合報告書やサステナビリティレポートで廃棄物の削減や再資源化の状況を示す場合、機器単位の処理記録と重量データが開示内容の根拠になります。
サーキュラーエコノミーの観点では、製品を使用後に廃棄するのではなく、再使用や再資源化によって資源を経済活動の中で循環させることが求められます。業務用冷蔵庫のように定期的な入れ替えが発生する設備は、売却と資源循環を組み合わせた処理の仕組みを整えることで、循環型の設備管理へ移行する具体的な取り組みとして位置付けられます。
取引先や金融機関からサステナビリティへの取り組み状況を確認される場面でも、法令に基づく書類管理と資源化実績をあわせて示せる体制は、取り組みの実効性を説明する材料になります。複数拠点で同じ基準を運用するためには、処理方針の判断基準と記録の様式を社内規程として統一しておくことが実務上の要点です。
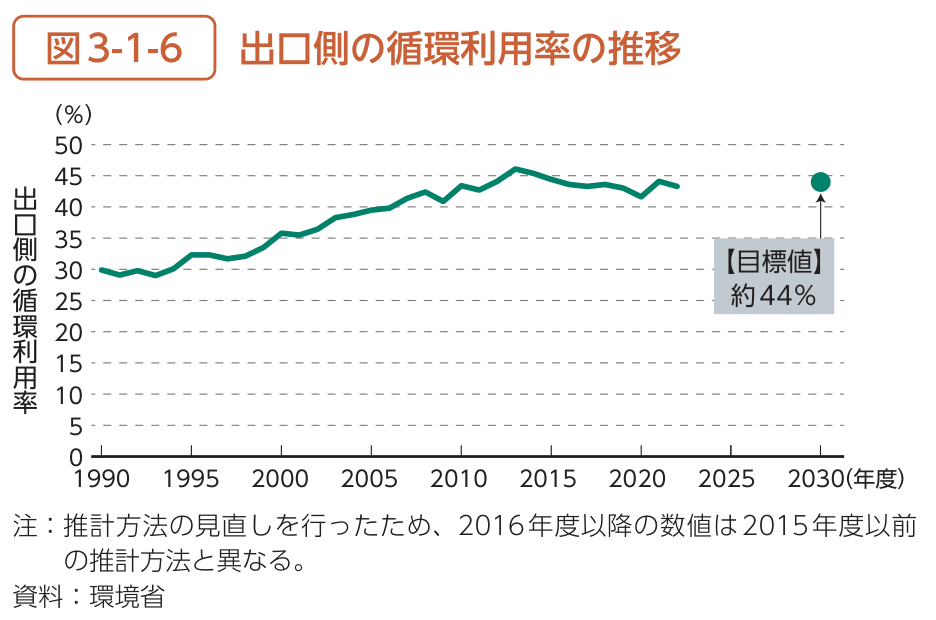
出口側の循環利用率は、発生した廃棄物等のうち循環利用された量の割合を示す指標です。図では2010年代以降、おおむね40%台で推移しており、2030年度の目標は約44%とされています。業務用冷蔵庫の再使用・再資源化を設備更新の手順に組み込むことは、こうした循環型の資源利用を企業実務に落とし込む取り組みです。ESG情報開示では、機器ごとの重量や処理実績を示すことで説明の根拠を持たせられます。ただし、これは日本全体の指標であり、個社の目標値ではありません。2016年度以降は推計方法が異なる点にも留意が必要です。
参考:https://www.env.go.jp/policy/hakusyo/r07/pdf/2_3.pdf#page=3
6.まとめ
業務用冷蔵庫は家電リサイクル法の対象外であり、冷媒にフロン類を使用する機器はフロン排出抑制法の第一種特定製品として扱われます。リサイクルを進める際は、再使用を前提とした売却か、原材料として再資源化するかによってフロン回収の要否が変わるため、処理方法の検討より先に機器ごとの区分を確定させる必要があります。
資源循環や廃棄を選ぶ場合は、フロン回収と引取証明書の受領を本体の引渡しより先に完了させ、引取証明書やマニフェストなどの書類を法定の期間保存します。処理方法の比較では、撤去範囲と搬出条件をそろえ、買取額や資源価値を含めた総額で判断することが、費用の抑制とカーボンニュートラルやESGへの対応を両立させる前提になります。
業務用冷蔵庫のリサイクルを効率よく進めるには、定期的に発生している返品や使用済み製品の量や状態、その行き先を把握し、廃棄以外の出口も含めた具体的なスキームを設計することが重要です。保管スペースの不足や、廃棄か再販かの判断、複数の処分業者の管理に負担を感じている場合は、五十鈴株式会社の「icサーキュラーソリューション」にご相談ください。