店舗で使用したレジスターは、事業活動に伴って排出される機器として産業廃棄物の扱いを受けるため、リサイクルにあたっては契約と所有者を確認し、内部の売上データや決済に関わる情報の扱いを決めたうえで、本体を売却・資源循環・廃棄のいずれかのルートへ引き渡す必要があります。
レジスターは税務上の記録の基礎となる売上データや、顧客やクレジットカードに関わる情報を扱う機器であり、データの保存と消去の順序を誤ると、処理とは別の法令上のリスクを抱えることになります。データの管理手順を固めたうえで、処理方法ごとの費用と経営上の効果を同じ前提で比較することが、適切な判断につながります。
五十鈴株式会社の「icサーキュラーソリューション」は、鉄を主原料とする製品・設備の廃棄や資源循環を起点に、サーキュラーエコノミーへの移行を支援するサービスです。廃棄物を国内製鉄所等へ還流させるクローズドループの構築など、カーボンニュートラルや循環型社会の実現に向けた取り組みを、コスト削減と両立する形で支援します。店舗の閉店や改装、レジスターの入れ替えに伴う資源循環を検討する場合にはぜひご相談ください。
1.レジスターのリサイクル前に確認する契約と法的区分
レジスターのリサイクルでは、機器の所有者が誰か、どのような構成のレジスターかによって、処理を決められる主体と利用できる回収ルートが変わります。POSレジは本体、周辺機器、ソフトウェア、決済サービスがそれぞれ別の契約で提供されている場合があり、店舗の判断だけで処分を進めると契約違反につながります。処理方法を検討する前に、機器単位で契約と法的区分を確定させることが実務の起点です。
(1)リース契約とサービス契約の確認
レジスターは、リース契約やレンタル契約で導入されている場合があります。リース契約の機器は所有権がリース会社にあるため、利用企業が売却やリサイクルを判断することはできず、リース期間が終了した場合は契約の定めに従ってリース会社に返還します。閉店に伴って契約期間の途中で使用をやめる場合は、リース契約は原則として中途解約ができず、解約する場合は残リース料相当額の支払いが必要になります。
POSレジでは、本体や周辺機器を購入またはリースで導入し、POSのソフトウェアを月額のサービス契約で利用する形態もあります。この場合、機器の処分とあわせてソフトウェアの解約手続きが必要になり、解約後はクラウド上の売上データにアクセスできなくなる場合があるため、解約の時期はデータの保存を終えてから決める必要があります。
実務では、固定資産台帳、リース契約書、POSサービスの契約書、決済サービスの契約書をもとに、本体、周辺機器、ソフトウェア、決済端末ごとに所有者と契約期間を一覧化します。リース品は返還の期限と方法を、サービス契約は解約の申出期限とデータの提供方法を記載し、以降の手続きを分けて進めます。
参考:https://www.leasing.or.jp/information/finance.html
(2)産業廃棄物としての扱いと有価物の区分
事業活動で使用したレジスターを廃棄する場合、本体は廃棄物の処理及び清掃に関する法律(廃棄物処理法)上の産業廃棄物として扱われます。レジスターは、現金を収納するドロワーの鋼板、樹脂の外装、電子基板、表示装置、レシートプリンターなどで構成され、金属くずや廃プラスチック類など複数の品目にまたがります。
自治体は、無許可の回収業者による不適正な事案が発生した場合に、排出者が罪に問われたり、廃棄物の撤去費用を請求されたりする場合があると注意を呼びかけています。中古品や金属資源として有償で取引されるレジスターは有価物として扱われますが、廃棄物か有価物かは物の性状や取引価値の有無などを総合的に勘案して判断され、排出事業者が負担する運搬費が売却代金を上回る場合は、収集運搬の段階で廃棄物処理法が適用されます。
見積もりの段階で、機器ごとの買取額と撤去費・運搬費を分けて提示を受け、差引後の収支を確認します。損失が生じる場合は、許可を持つ収集運搬業者への委託と委託契約書の締結、マニフェストの交付を前提に手配を進めます。
参考:https://www.city.toyota.aichi.jp/kurashi/gomi/gomi/1059300.html
参考:https://www.pref.osaka.lg.jp/o120060/jigyoshoshido/report/faq_2.html
(3)レジスターの構成による処理ルートの違い
レジスターには、レジスターとして専用に設計された電子レジスターやPOSレジの専用機と、パソコンやタブレット端末にPOSのソフトウェアを組み合わせたPOSレジがあります。構成によって内部に保存される情報の種類と、利用できる回収ルートが異なります。
専用機は、本体に売上データや設定情報を保存し、ドロワーやプリンターと一体になった構造のものがあります。一方、パソコンやタブレット端末を用いたPOSレジは、端末本体が汎用の情報機器であるため、端末の記憶装置のデータ消去が必要になるほか、パソコンについては事業系パソコンのメーカー回収や、使用済小型電子機器等の再資源化の促進に関する法律(小型家電リサイクル法)の認定事業者を利用できる場合があります。
担当者は、レジスターを構成する機器ごとに、専用機か汎用の情報機器か、記憶装置を持つかを一覧に記載し、機器ごとの処理ルートを振り分けます。
参考:https://www.pc3r.jp/office/
参考:https://kanto.env.go.jp/content/900158719.pdf
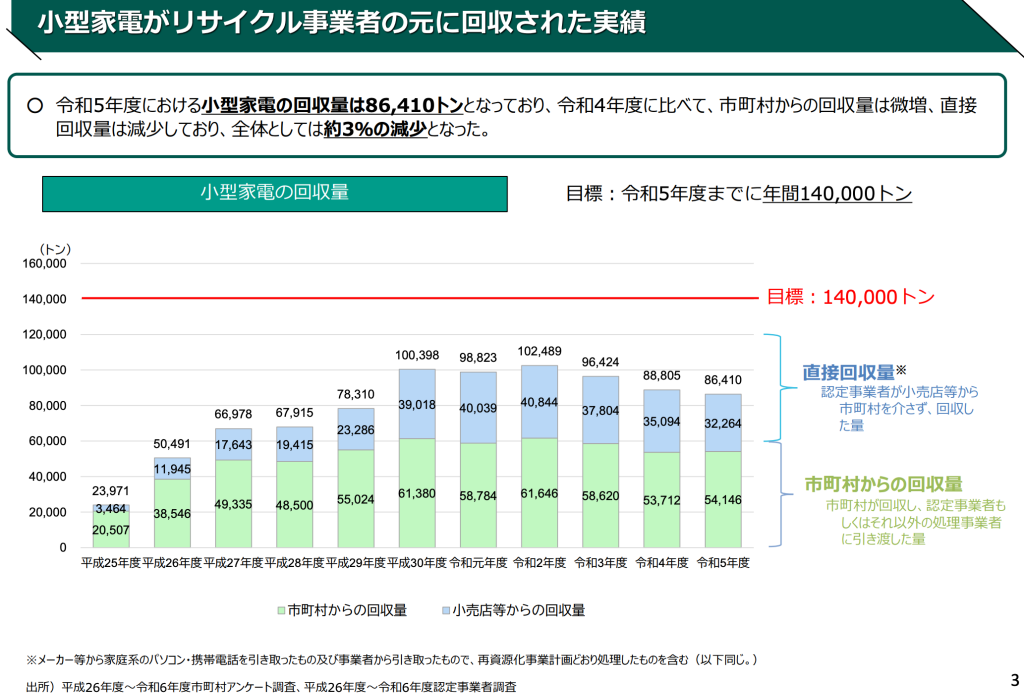
環境省資料では、2023年度の小型家電回収量は86,410トンで、内訳は市町村回収54,146トン、認定事業者による直接回収32,264トンです。前年度比では全体が約3%減り、当時の年間目標14万トンには届いていません。直接回収量には、事業者から引き取り、再資源化事業計画どおり処理した機器も含まれるため、PC・タブレット型POSを認定ルートへ振り分ける意義を裏付けます。ただし、数値は小型家電全体であり、レジスター単独の回収実績ではありません。
参考:https://www.env.go.jp/council/content/03recycle03/000294418.pdf#page=4
2.レジスターの撤去前に行う売上データ・カード情報・現金の管理
レジスターは、店舗の売上を記録し、決済と顧客の情報を扱い、現金を保管する機器です。どの処理ルートを選ぶ場合でも、本体が社外に出る前に保存が必要なデータを移し、消去が必要な情報を消し、現金と周辺機器の扱いを確定させる必要があります。これらはデータの保存を先に、消去を後に行う順序で進める工程として位置付けます。
(1)売上データの保存と帳簿書類の保存期間
法人は、法人税法施行規則に基づき、取引に関する帳簿と書類を確定申告書の提出期限の翌日から原則7年間保存する義務があり、欠損金が生じた事業年度については10年間の保存が求められます。レジスターの売上データや精算の記録が、売上帳などの帳簿や日々の売上計上の基礎になっている場合は、機器を処分する前に、保存期間を満たす形でデータを移しておく必要があります。
専用機では、売上データが本体のメモリや記録媒体に保存されている場合や、日々の精算時に出力するジャーナルが記録になっている場合があります。POSのソフトウェアを利用している場合は、クラウド上のデータを出力できる期間や形式がサービス契約で定められているため、解約の前にデータの出力方法を確認します。
担当者は、経理部門や税理士と連携し、保存が必要な売上データの範囲と保存の形式を決めたうえで、データの出力と保存先への移行を完了させます。移行後は、保存したデータが読み出せることを確認し、保存場所と保存期間を記録してから、機器のデータ消去に進みます。
参考:https://okunakacpa.com/retention-periods/
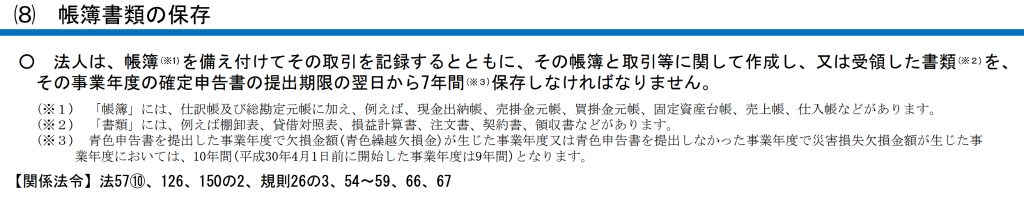
国税庁資料は、法人が帳簿と取引関連書類を確定申告書の提出期限の翌日から7年間保存することを示し、青色繰越欠損金または災害損失欠損金が生じた事業年度は10年間としています。売上帳も帳簿の例に含まれるため、レジスターの売上データがその基礎なら、機器撤去より先に保存対象・形式・保存先を確定する必要があります。電子データで残す場合は電子帳簿保存法上の要件も関係するため、単なるファイル移動で保存義務を満たすとは限らない点に留意が必要です。
参考:https://www.nta.go.jp/publication/pamph/hojin/aramashi2024/pdf/01-02.pdf#page=10
(2)カード情報と顧客情報の消去
クレジットカードを取り扱う加盟店は、割賦販売法第35条の16に基づき、クレジットカード番号等の漏えいの防止など、適切な管理のために必要な措置を講じることが義務付けられています。経済産業省の資料では、加盟店に対してカード情報の非保持化、またはカード情報を保持する場合の国際的なセキュリティ基準であるPCI DSSへの準拠が求められています。
カード会社の案内では、決済端末からカード情報を直接外部の処理センターに伝送し、POSシステムにカード情報を連携させていない場合は非保持化の扱いとなり、POSシステムにカード情報を連携している場合はPCI DSSへの準拠が必要とされています。自社のレジスターがどちらの構成かによって、機器内にカード情報が残る可能性が変わるため、処分の前に決済の構成を確認する必要があります。
会員機能やポイント機能で顧客の情報を扱っていた場合は、個人情報の保護に関する法律(個人情報保護法)に基づく安全管理措置の対象になり、個人情報保護委員会のガイドライン(通則編)では、個人データが記録された機器を廃棄する場合は復元不可能な手段で行うことが示されています。担当者は、POSベンダーや決済代行事業者に機器内に残る情報の範囲を確認し、消去の方法と実施者を決めて、実施日と対象機器の製造番号を記録します。
参考:https://www.meti.go.jp/policy/economy/consumer/credit/kappuhannbaihounoichibuwokaiseisuruhouritsu.pdf
参考:https://www.jcb.co.jp/merchant/release/kappu_security.html
参考:https://www.ppc.go.jp/personalinfo/legal/guidelines_tsuso
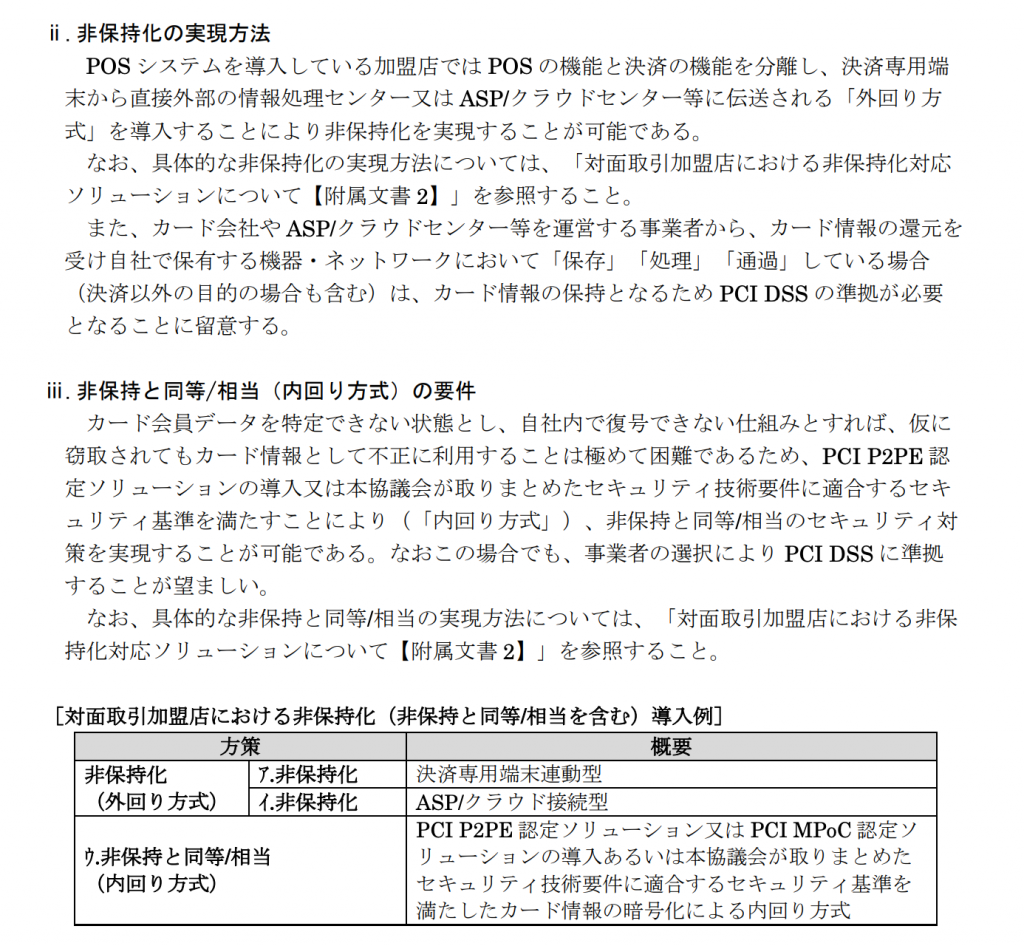
ガイドラインは、対面加盟店のカード情報保護策を、非保持化の外回り方式2類型と、暗号化による内回り方式1類型の計3類型に整理しています。外回り方式では、決済専用端末またはASP・クラウドを利用し、カード情報をPOS側で保存・処理・通過させません。この区分は、撤去前に「端末内に何が残るか」をベンダーへ確認すべき理由を裏付けます。ただし、決済結果にカード情報を含めない構成や、過去に保存したカード情報の保護・消去は別途確認が必要です。
参考:https://www.j-credit.or.jp/security/pdf/Creditcardsecurityguidelines_6.0_published.pdf
(3)現金ドロワーと決済端末・周辺機器の扱い
レジスターの撤去前には、ドロワーに残った紙幣や硬貨、釣銭をすべて回収し、回収額を最終営業日の精算と照合して記録します。ドロワーの鍵は売却する場合は買取業者への引渡しの有無を、資源化や廃棄に回す場合は開錠した状態で引き渡すか鍵を同梱するかを依頼先と取り決めます。
クレジットカードや電子マネー、QRコード決済の端末は、決済事業者や決済代行事業者から貸与されている場合があり、その場合はレジスター本体と一緒に売却や廃棄をすることはできません。契約書で端末の所有者と返却の要否を確認し、返却が必要な場合は決済サービスの解約手続きとあわせて返却方法を事業者に問い合わせます。
レシートプリンター、バーコードスキャナー、カスタマーディスプレイ、自動釣銭機などの周辺機器も、本体とは別に所有区分と処理ルートを確認します。
3.レジスターのリサイクル方法の比較|売却・資源循環・廃棄
レジスターの処理方法は、機器の製造年や状態だけでなく、専用機か汎用の情報機器か、決済やソフトウェアのサービスとの対応状況、閉店に伴う他の設備の撤去の有無によって適否が変わります。費用はデータの保存と消去から搬出、引渡しまでを含めた総額で評価する必要があり、買取額や処分費だけを比べても判断はできません。手続きの負担と経営上の効果もあわせて比較することで、自社に合った処理方法を判断できます。
| 比較項目 | 売却(中古品) | 資源循環(メーカー回収・認定事業者・金属資源化) | 廃棄(産業廃棄物) |
|---|---|---|---|
| 対象となる機器 | 製造から年数が浅く再使用が見込める自社所有機 | 再使用が難しい自社所有機 | 再使用・資源化が難しい機器や部材 |
| 撤去前の準備 | 売上データの保存、情報の消去、現金回収、鍵の取り決め | 売上データの保存、情報の消去、現金回収、開錠または鍵の同梱 | 売上データの保存、情報の消去、現金回収、開錠または鍵の同梱 |
| 主な書類 | 売買契約書、取引記録、消去記録 | 申込書・報告書または売買記録、消去記録(逆有償時は委託契約書・マニフェスト) | 委託契約書、マニフェスト、消去記録 |
| 費用構造 | 買取額から消去費・撤去費・運搬費を差し引いた収支 | 回収料金、または資源価値と撤去費・運搬費の相殺 | 消去費・撤去費・運搬費・処分費の合計 |
| 経営上の効果 | 処理費の抑制、機器の再使用 | 処理費の抑制、国内資源循環・CO2削減の説明材料 | 許可業者による適正処理の記録 |
(1)中古レジスターとして売却する
製造から年数が浅く稼働状態の良い自社所有のレジスターは、店舗機器や事務機器の買取業者に売却する選択肢があります。中古品として有償で取引され、取引に経済的合理性がある場合は有価物として扱われ、産業廃棄物の委託契約やマニフェストの手続きは発生しません。
買取の可否と金額は、メーカー、機種、製造年、稼働状態、周辺機器の有無、台数によって変動します。POSレジの専用機は、対応するソフトウェアや保守の提供状況によって再使用できる範囲が変わり、税率の設定変更や決済サービスとの連携に対応できない機種は中古品としての需要が限られます。買取額が付く場合でも、撤去や搬出の費用が別途計上されると収支がマイナスになる場合があるため、各費用を分けて提示を受け、差引後の金額で比較します。
売却先の選定では、中古品の買取を業として行う事業者が古物営業法に基づく古物商の許可を受けているかを確認します。機器は記憶装置を含めて再使用されるため、売上データの保存と情報の消去を売却前に自社で完了させ、買取業者による消去を追加で行う場合は消去証明の発行を契約で取り決めます。
(2)メーカー回収や金属資源として資源循環に回す
再使用が難しいレジスターは、機器の構成に応じて、メーカーの回収、小型家電リサイクル法の認定事業者、金属資源として再資源化する事業者を通じて資源循環に回せます。パソコンを本体とするPOSレジでは、一般社団法人パソコン3R推進協会が約30社のパソコンメーカーに代わって事業系パソコンを回収する仕組みを運営しており、同協会は環境省の産業廃棄物広域認定を受けているため、この仕組みではマニフェストが不要とされています。
専用機やドロワー、周辺機器を金属資源として引き渡す場合は、ドロワーや筐体の鋼板などの資源価値が撤去費や運搬費と相殺される構造になります。樹脂の外装や電子基板、表示装置など資源化の工程が異なる部分もあるため、見積もりでは台数、機種、概算重量、周辺機器の範囲をそろえて提示し、資源化分と処理分の内訳を確認します。
運搬費が売却代金を上回る場合は、収集運搬の段階で廃棄物処理法が適用されるため、許可を持つ収集運搬業者への委託とマニフェストの交付が必要です。回収ルートごとにデータ消去の責任を誰が負うかを確認し、資源化の引渡し先には、回収した金属がどの工程を経て再利用されるかもあわせて確認しておくと、後述する環境報告に活用できます。
参考:https://www.pc3r.jp/office/
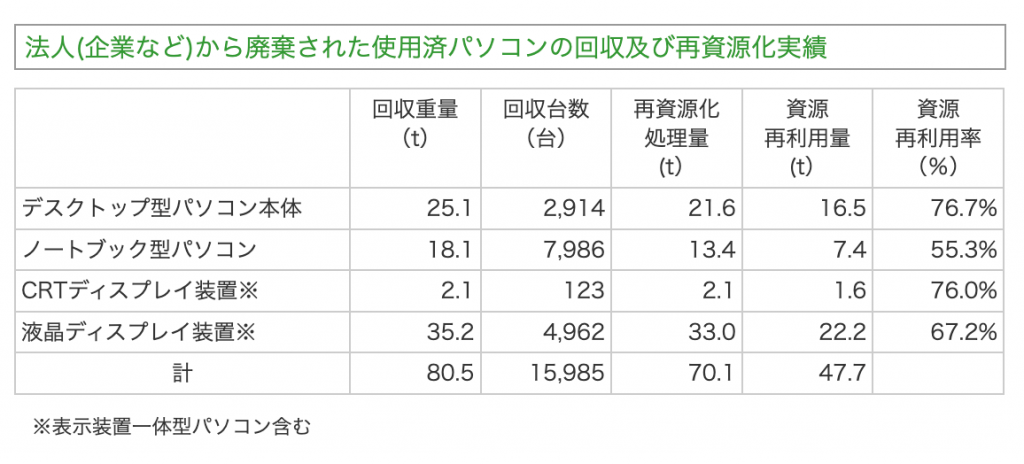
パソコン3R推進協会の2025年度実績では、法人から回収した使用済パソコンは15,985台、80.5トンです。再資源化処理量70.1トンのうち47.7トンが資源として再利用され、品目別の再利用率はデスクトップ76.7%、ノート55.3%、CRT表示装置76.0%、液晶表示装置67.2%でした。PCを本体とするPOSは、廃棄一択ではなくメーカー回収を比較対象にできることを示します。ただし、回収量には製品リユース分を含み、数値はPOS専用の実績ではありません。
参考:https://www.pc3r.jp/association/recycle_result.html
(3)産業廃棄物として処理を委託する
損傷が大きい機器や資源化ルートで受け入れられない部材は、産業廃棄物として許可業者に処理を委託します。排出事業者は収集運搬業者・処分業者とそれぞれ書面で委託契約を締結し、産業廃棄物管理票(マニフェスト)を交付します。委託契約書は契約終了日から5年間、処分業者から返送されたマニフェストの写しは5年間保存します。
費用はデータ消去費、撤去費、収集運搬費、処分費で構成され、台数、機器の構成、設置場所、搬出経路、作業時間帯、地域によって変動するため、一律の相場で判断することはできません。見積もりを比較する際は、各費目の含有範囲と、周辺機器やタブレット端末などリチウムイオン電池を内蔵する機器の受入れ条件をそろえて確認します。
廃棄を選ぶ場合でも、機器全体を一括で処分するのではなく、金属部分や再資源化できる機器を分けることで処分量を抑えられる場合があります。閉店に伴って店舗什器や厨房機器もあわせて撤去する案件では、廃棄一括の見積もりと、売却や資源化を組み合わせた見積もりを並行して取得し、総額で比較することで判断の精度が高まります。
参考:https://www.env.go.jp/content/900479496.pdf
4.レジスターのリサイクルを進める実務手順
レジスターの入れ替えや撤去では、最終営業日の精算、データの保存、サービスの解約、機器の搬出が短い期間に集中します。新しいレジスターへ切り替える場合は営業を止めずに移行する必要があるため、撤去日から逆算した段取りを店舗、本部、経理部門、POSベンダーで共有しておくことが重要です。
(1)機器と契約の一覧化
最初に行うのは、処理対象となるレジスターと周辺機器を機器単位で一覧化する作業です。一覧には、設置店舗、機器の種類、メーカー、機種、製造番号、所有区分、リース会社と満了日、POSサービスの契約先と解約期限、決済端末の契約先、記憶装置の有無、内蔵電池の有無を記載します。
一覧をもとに、機器ごとに売却・資源循環・廃棄のいずれを第一候補とするかを仮決定します。製造年が新しくソフトウェアや決済サービスとの対応に問題のない機器は売却、パソコンを本体とする機器はメーカー回収、専用機やドロワーは資源化、損傷が大きい機器は廃棄というように、判断基準を社内で定めておくと店舗ごとの判断のばらつきを防げます。
仮決定の段階で、売上データの保存、情報の消去、決済端末の返却、ソフトウェアの解約について、それぞれの担当者と期限を一覧に記載します。担当が本部と店舗に分かれるため、作業の完了を一覧上で確認できる運用にしておきます。
(2)営業を止めない切替えとデータの移行
新しいレジスターへ入れ替える場合は、旧機器の最終営業日の精算を締めた後に、新しい機器での営業を始める日を決めます。売上データの集計期間が旧機器と新しい機器で途切れないよう、切替えの日時と精算の範囲を経理部門と取り決めておきます。
旧機器の売上データは、切替え後に速やかに出力して保存先へ移し、読み出せることを確認します。POSのサービス契約を解約する場合は、データの出力が完了してから解約の手続きを行い、解約後にデータへアクセスできなくなる日を一覧に記載します。
閉店に伴う撤去では、最終営業日の精算と現金の回収を行った後、データの保存と情報の消去を完了させてから、店舗の明け渡し日までに機器を搬出します。見積もりの前に、設置場所、カウンターへの固定の有無、配線の取り外し範囲、搬出経路、作業可能な時間帯を整理し、見積もり依頼書に記載します。
(3)区分引渡しと記録の保存
引渡し当日は、一覧の製造番号と実際に搬出する機器を照合し、現金の回収、データの保存と消去、決済端末の取り外しが完了していることを確認したうえで、売却分、メーカー回収分、資源化分、廃棄分、リース返還分に区分して引き渡します。
書類は、売買契約書と取引記録、メーカー回収の申込書と報告書、委託契約書、マニフェストの写し、消去記録、決済端末の返却記録、リース会社への返還記録など、ルートごとに種類が異なります。これらを機器単位で紐づけ、保存した売上データの保存場所の記録とあわせて保管しておくと税務調査や監査の際に経緯を説明できます。
撤去完了後は、ルート別の台数と重量、売却額と費用を集計します。集計結果を次回の入れ替えや出店・退店の計画に反映させることで、処理ルートの見直しと費用の比較を継続的に行えるようになります。
5.レジスターを資源循環に回す経営上のメリット
レジスターの資源循環は、処理費用を抑える手段にとどまらず、脱炭素や情報開示への対応を進める材料になります。レジスターは決済手段の変化や税制への対応、店舗の出退店に合わせて入れ替えが発生する機器であり、多店舗展開する事業者では単発の処理ではなく継続的な仕組みとして設計することで、経営上の効果を積み上げられます。
(1)店舗設備とあわせた鉄スクラップの資源価値
レジスターのドロワーや筐体、自動釣銭機の構造部材などには鋼板が使われており、再使用できない機器も、解体・選別を経て鉄スクラップとして回収できます。回収された鉄スクラップは電炉製鋼の原料として再び鋼材に生まれ変わります。
レジスター単体の鉄の量は大きくありませんが、閉店や改装では、レジカウンター、陳列棚、バックヤードのスチールラック、厨房機器など、鉄を含む店舗設備がまとめて撤去されます。撤去物全体を資源循環の対象として設計することで、店舗単位での資源化の効果が大きくなり、輸入に頼る鉄鉱石や石炭の使用を抑える国内資源循環にもつながります。
なかでも鉄は、カーボンニュートラルの潮流のなかで電炉化が加速し、質の高い鉄スクラップの国内循環が戦略資源として注目されています。鉄のサーキュラーエコノミーへの具体的な取り組みについては、以下の記事で解説しています。
参考:https://www.tokyo-np.co.jp/article/399662
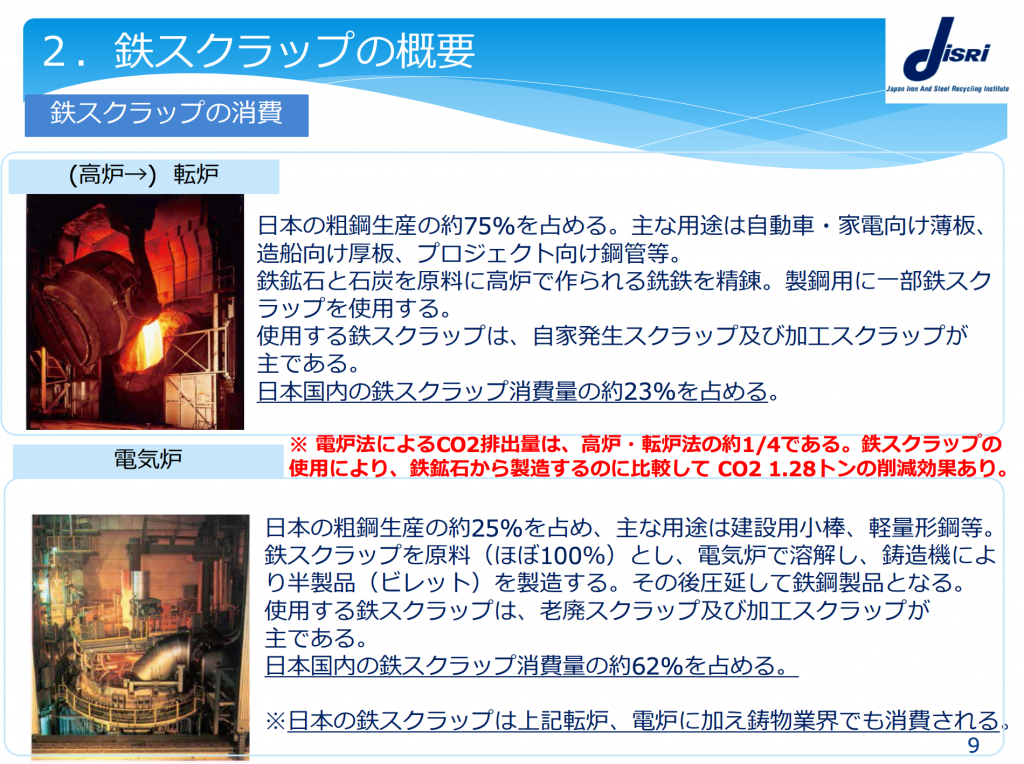
日本鉄リサイクル工業会の資料では、高炉・転炉法は国内粗鋼生産の約75%を占め、国内鉄スクラップ消費量の約23%を使用する一方、電炉法は粗鋼生産の約25%に対し、スクラップ消費量の約62%を担います。電炉の原料はほぼ100%が鉄スクラップで、CO2排出量は高炉・転炉法の約4分の1、鉄鉱石からの製造と比べた削減効果はスクラップ1トン当たり1.28トンとされています。店舗設備を一括して金属資源化する意義を示す数値ですが、個別レジスターの削減量ではありません。
参考:https://www.env.go.jp/council/content/03recycle03/000347624.pdf#page=9
(2)カーボンニュートラルとScope3への対応
鉄スクラップを原料とする電炉法は、鉄鉱石を還元する工程を経ないため、高炉法と比べて鋼材製造時のCO2排出を大きく抑えられます。みずほ銀行産業調査部の分析では、直近の排出原単位について、高炉メーカーが粗鋼1トンあたり約2トンのCO2を排出するのに対し、電炉メーカーは約0.3トンに抑えられていると整理されています。
自社の排出量算定においても、処理方法の記録は重要な意味を持ちます。サプライチェーン排出量のうち、事業から出る廃棄物の処理に伴う排出はScope3のカテゴリ5に区分されます。レジスターや店舗設備の排出量を処理方法ごとに把握しておくことで算定の根拠を示しやすくなり、再使用や資源化への切り替えによる取り組みを社内外に説明できます。
実務では、入れ替えや閉店の案件ごとに売却分、回収分、資源化分、廃棄分の台数と重量を記録し、年度単位で集計できる形にしておきます。出退店や改装の計画段階から資源循環ルートを組み込んでおくと、カーボンニュートラルに向けた中期目標の進捗管理にも活用できます。
参考:https://www.mizuhobank.co.jp/corporate/industry/sangyou/pdf/mif_246.pdf
(3)決済セキュリティと資源循環を一体で示す情報開示
レジスターの処理では、売上データの保存記録、カード情報や顧客情報の消去記録、資源化の記録を機器単位で一体的に管理できます。ESGのうちガバナンスの観点では決済と顧客情報の管理体制が、環境の観点では資源循環の実績が問われるため、両方の記録を同じ台帳で運用することで統合報告書やサステナビリティレポートでの説明に一貫性を持たせられます。
カード会社による加盟店調査や取引先の監査で情報管理体制を確認される場面でも、機器の廃棄時に情報をどう扱ったかを記録で示せる体制は取り組みの実効性を説明する材料になります。
サーキュラーエコノミーの観点では、製品を使用後に廃棄するのではなく、再使用や再資源化によって資源を経済活動の中で循環させることが求められます。多店舗展開する事業者では、レジスターを含む店舗設備の処理について、データの保存と消去の手順、処理ルートの判断基準、記録の様式を社内規程として統一しておくことが、循環型の設備管理へ移行する実務上の要点です。
6.まとめ
レジスターのリサイクルでは、本体、周辺機器、ソフトウェア、決済端末ごとに契約と所有者を確認し、リース品や貸与品は契約に従って返却、自社所有品は売却・資源循環・廃棄のいずれかで処理します。パソコンやタブレットを用いたPOSレジは、情報機器としてのデータ消去と回収制度もあわせて確認する必要があります。
撤去前には、帳簿書類の保存期間を踏まえて売上データを移行し、そのうえでカード情報や顧客情報を消去し、現金と決済端末の扱いを確定させます。処理方法を総額で比較するとともに、データの保存と消去の記録と資源化の実績を機器単位で一体管理することで、処理費用の抑制とカーボンニュートラルやESGへの対応を両立させる判断が可能になります。
サーキュラーエコノミーへの移行を進める上では、自社の資源循環の実態を把握し、具体的なスキームを設計することが重要です。特に鉄を主原料とする製品・設備の廃棄や資源循環にお困りの場合は、五十鈴株式会社の「icサーキュラーソリューション」にご相談ください。