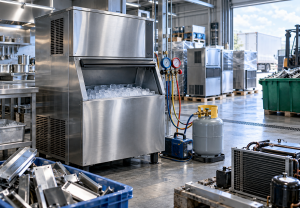
業務用エアコンや業務用冷蔵庫、業務用洗濯機などの業務用家電は、家庭用の家電とは異なり家電リサイクル法の対象外であり、事業活動で使用したものは産業廃棄物として処理します。一方で、業務用家電には冷媒にフロン類を使う品目や、設置工事を伴う品目、情報を保存する品目が含まれ、品目ごとに撤去前の手続きが異なります。家庭用家電との区分と品目別の手続きを整理したうえで、売却・資源循環・廃棄の費用と経営上の効果を同じ前提で比較することが、適切な判断につながります。
五十鈴株式会社の「icサーキュラーソリューション」は、鉄を主原料とする製品・設備の廃棄や資源循環を起点に、サーキュラーエコノミーへの移行を支援するサービスです。廃棄物を国内製鉄所等へ還流させるクローズドループの構築など、カーボンニュートラルや循環型社会の実現に向けた取り組みを、コスト削減と両立する形で支援します。店舗や施設の改装、閉店に伴う業務用家電の資源循環を検討する場合にはぜひご相談ください。
1.業務用家電のリサイクル前に確認する法的区分
業務用家電のリサイクルでは、機器が業務用として製造されたか家庭用として製造されたかによって、適用される法律と処理のルートが変わります。店舗や施設、事業所には業務用家電と家庭用家電が混在しており、同じ業者に一括で引き渡すと、法令に沿わない処理になるおそれがあります。処理方法を検討する前に、機器単位で製品区分を確定させることが実務の起点です。
(1)業務用家電は家電リサイクル法の対象外
特定家庭用機器再商品化法(家電リサイクル法)は、家庭用として製造・販売されたエアコン、テレビ、冷蔵庫・冷凍庫、洗濯機・衣類乾燥機の品目を対象としています。自治体の案内では、業務用のエアコンや冷凍ストッカー、ワインセラーなどの業務用機器は、家庭で使用されていた場合でも家電リサイクル法の対象外とされています。
一般財団法人家電製品協会の家電リサイクル券センターが公表する区分でも、冷蔵庫・冷凍庫の分野では、業務用保冷庫、店舗用の冷凍ストッカーやショーケース、ホテル用の課金式システム冷蔵庫、冷水機が対象外の製品として示されています。業務用家電は製造業者等による家電リサイクル法の再商品化の仕組みがないため、排出する事業者が自ら処理のルートを選び、手配する必要があります。
事業活動で使用した業務用家電を廃棄する場合は、廃棄物の処理及び清掃に関する法律(廃棄物処理法)に基づき、産業廃棄物として許可業者に処理を委託します。業務用家電は鋼板やステンレス、銅、アルミ、樹脂、電子基板などで構成され、金属くずや廃プラスチック類など複数の品目にまたがります。
参考:https://www.city.kobe.lg.jp/a04164/kurashi/recycle/gomi/dashikata/shushushinai/aircondition/index.html
参考:https://www.rkc.aeha.or.jp/ryokinhyo_book/pageindices/index22.html
(2)事業所にある家庭用家電との区分
東京都の家電リサイクル法Q&Aでは、事業所で使われている場合でも、家庭用として製造・販売されているエアコン、テレビ、冷蔵庫、冷凍庫、洗濯機・衣類乾燥機であれば家電リサイクル法の対象になると示されています。事務所の休憩室の冷蔵庫や、ホテルの客室に設置された家庭用のテレビ、小規模な店舗の壁掛けエアコンなどは、家庭用の製品である場合があります。
家庭用として製造された家電を事業所から排出する場合は、買い換える際の販売店への引取依頼、購入した販売店への引取依頼、指定引取場所への持ち込み、産業廃棄物収集運搬業者に委託して指定引取場所へ運搬する方法のいずれかで処理し、リサイクル料金を排出者が負担します。業務用家電と同じ産業廃棄物の委託契約で処分することはできません。
担当者は、機器の銘板や取扱説明書でメーカー名、型番、製品の用途の表示を確認し、判断に迷う場合は家電リサイクル券センターの情報やメーカーへの照会で製品区分を確定させます。家庭用と業務用の区分の根拠を機器一覧に記録しておくと、委託先との認識の違いや社内監査での確認に対応できます。
参考:https://www.kankyo.metro.tokyo.lg.jp/documents/d/kankyo/electronics-index-files-kadenrecycleqa0831
参考:https://www.rkc.aeha.or.jp/recycleticket/target_items.html
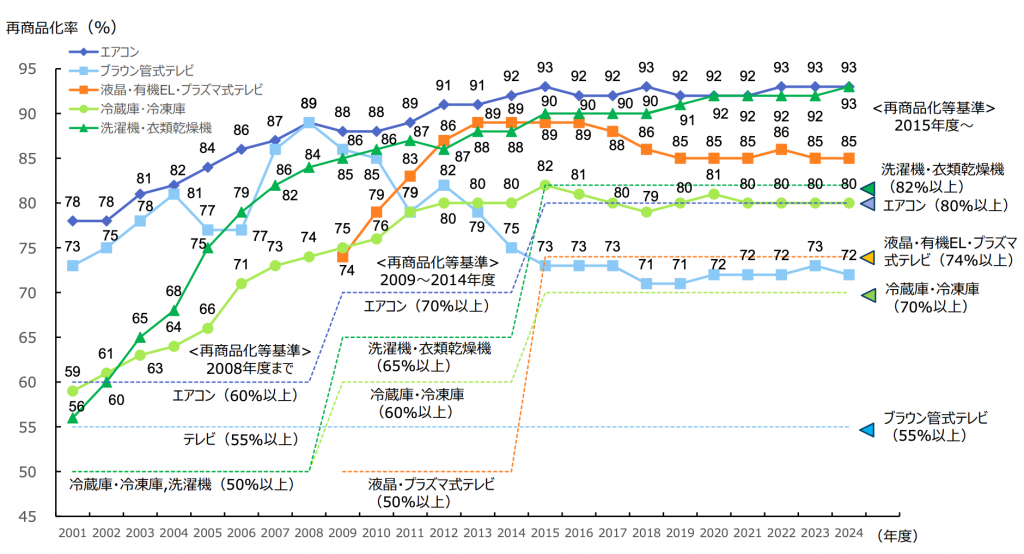
家電リサイクル法の対象となる家庭用4品目では、2024年度の再商品化率がエアコン93%、ブラウン管式テレビ74%、液晶・有機EL・プラズマ式テレビ86%、冷蔵庫・冷凍庫80%、洗濯機・衣類乾燥機93%となっています。事業所で使用した機器でも、家庭用として製造された製品はこの制度ルートに載せる必要があることを示すデータです。ただし、業務用機器の再資源化率を示す図ではなく、メーカー等が処理した家庭用4品目の全国実績である点に留意が必要です。
参考:https://www.aeha.or.jp/environment/pdf/AEHA-ECD.pdf#page=19
(3)許可業者への委託と有価物の区分
業務用家電を廃棄物として委託する場合は、産業廃棄物収集運搬業と処分業の許可を持つ業者に依頼する必要があります。自治体は、無許可の回収業者による不適正な事案が発生した場合に、排出者が罪に問われたり、廃棄物の撤去費用を請求されたりする場合があると注意を呼びかけており、古物商の許可だけでは廃棄物の回収はできません。
中古品や金属資源として有償で取引される業務用家電は、有価物として廃棄物処理法の規制を受けません。ただし、廃棄物か有価物かは物の性状や取引価値の有無などを総合的に勘案して判断され、排出事業者が負担する運搬費が売却代金を上回る場合は収集運搬の段階で廃棄物処理法が適用されます。
店舗や施設の改装では、買取額が付く機器と処分費がかかる機器が同じ業者に一括で引き渡されることがあります。見積もりでは品目ごとの買取額や資源価値、処分費、運搬費を分けて提示を受け、有価物として扱う機器と廃棄物として委託する機器を区分して、委託契約書とマニフェストの対象を明確にしておきます。
参考:https://www.city.toyota.aichi.jp/kurashi/gomi/gomi/1059300.html
参考:https://www.pref.osaka.lg.jp/o120060/jigyoshoshido/report/faq_2.html
2.業務用家電の品目別に確認する手続き
業務用家電は、冷媒を使う機器、設置工事を伴う機器、水やガスを使う機器、情報を保存する機器など、品目によって撤去前に必要な手続きが異なります。品目ごとの違いを把握しないまま撤去を進めると、フロン類の回収漏れや排出事業者の取り違えにつながります。品目別の手続きを一覧で把握し、撤去の工程に組み込むことが求められます。
主な品目と撤去前の確認事項は次のとおりです。
| 品目 | 関係する主な法令・制度 | 撤去前の主な確認事項 | 詳しい解説記事 |
|---|---|---|---|
| 業務用エアコン | フロン排出抑制法(第一種特定製品) | 冷媒の種類とフロン回収、室外機を含む撤去工事の範囲 | 本記事2章(1) |
| 業務用冷蔵庫・冷凍庫・ショーケース | フロン排出抑制法(第一種特定製品) | 冷媒の種類とフロン回収、庫内の残置物 | 業務用冷蔵庫の記事 |
| 製氷機 | フロン排出抑制法(第一種特定製品) | 冷媒の種類、給排水配管の取り外し | 製氷機の記事 |
| 業務用冷温庫 | フロン排出抑制法(フロン類使用機) | 冷却方式、家庭用との区分 | 冷温庫の記事 |
| 業務用給湯機器 | 廃棄物処理法(建設工事の排出事業者)、フロン排出抑制法(フロン類使用のヒートポンプ) | 排出事業者、残水・残油、冷媒の種類 | 給湯器の記事 |
| 業務用洗濯機・乾燥機 | 廃棄物処理法 | 給排水・ガスの切り離し、料金箱の現金 | 本記事2章(3) |
| 業務用の映像・情報機器 | 廃棄物処理法、個人情報保護法 | 記憶装置のデータ消去 | OA機器の記事 |
(1)業務用エアコンと冷凍冷蔵機器のフロン回収
フロン類の使用の合理化及び管理の適正化に関する法律(フロン排出抑制法)の第一種特定製品は、業務用の空調機器と冷凍冷蔵機器のうち、冷媒にフロン類を使用しているものを指します。業務用エアコン、業務用冷蔵庫・冷凍庫、ショーケース、製氷機、自動販売機などがこれにあたり、廃棄等の際には第一種フロン類充塡回収業者によるフロン類の回収が必要です。CO2などフロン類以外を冷媒とする機器は同法の対象外です。
所有者は、回収業者へ直接依頼する場合は回収依頼書を、設備業者などを介して依頼する場合は委託確認書を交付してその写しを3年間保存し、回収後に交付される引取証明書の原本を3年間保存します。本体を廃棄物処理業者やリサイクル業者に引き渡す際は、金属資源として有償で引き渡す場合も含めて、引取証明書の写しを機器と一緒に交付します。回収を行わずに機器を廃棄した場合は、直接罰の対象となります。
建物の解体や改装に伴って業務用エアコンなどを撤去する場合は、解体工事の元請業者が第一種特定製品の設置の有無を確認し、発注者に書面で説明する仕組みがあります。担当者は、機器一覧を工事の発注前に元請業者と共有し、フロン回収の依頼者と回収の時期を工事の工程に明記します。
参考:https://www.env.go.jp/earth/furon/faq/index.html
参考:https://www.env.go.jp/earth/furon/files/r03_kanrisya_rev.pdf
参考:https://www.pref.kagoshima.jp/ad03/kurashi-kankyo/kankyo/ondanka/furon/furonr2.html
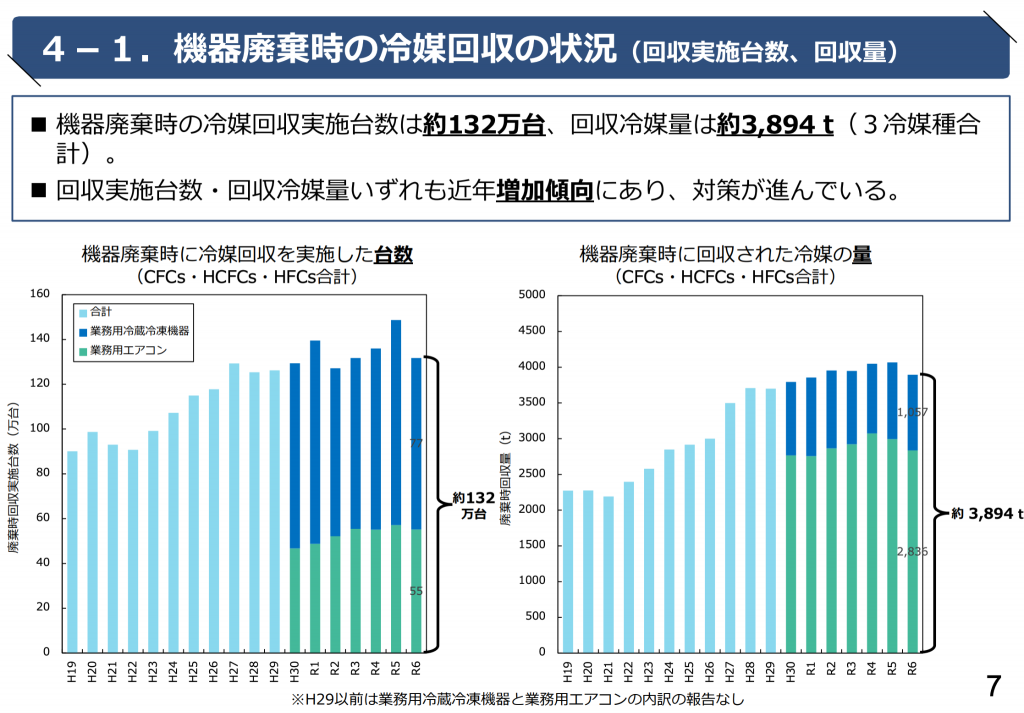
令和6年度に廃棄時の冷媒回収を実施した業務用冷凍空調機器は約132万台、回収量は約3,894トンでした。内訳は業務用エアコン約77万台・2,836トン、業務用冷蔵冷凍機器約55万台・1,057トンで、台数・回収量はいずれも近年増加傾向です。機器本体を引き渡す前に回収作業と証明書の受領を工程へ組み込む必要性を裏付けます。なお、平成29年度以前は機器種別の内訳がなく、回収実施台数・回収量は廃棄対象全体に対する回収率そのものではありません。
参考:https://www.env.go.jp/content/000380427.pdf#page=8
(2)設置工事を伴う品目の排出事業者
業務用エアコンや業務用給湯機器、業務用洗濯機など、配管や電気の工事を伴って設置される業務用家電は、撤去が建設工事に該当する場合があります。廃棄物処理法第21条の3では、建設工事に伴って生じる廃棄物について、注文者から直接建設工事を請け負った元請業者を排出事業者とすると定めています。
大阪府の解説では、設備のメンテナンスが建設工事に該当する場合は工事の元請業者が排出事業者となり、該当しない場合は、メンテナンス業者や設備を管理する所有者などが排出事業者になるとされています。同じ業務用家電でも、工事の元請業者が撤去する場合と、施設の所有者が自ら手配する場合とで、処理の責任を負う者が変わります。
施設の所有者は、業務用家電の入れ替え工事を発注する際に、撤去した機器の処理を工事の範囲に含めるか、自社で別途処理するかを契約書で明確にします。工事の範囲に含める場合は、元請業者が委託する処理業者、資源化の有無、処理結果の報告方法を記載してもらい、自社で売却や資源化を行う機器は工事の範囲から除いて引渡しの方法を取り決めます。
参考:https://www.pref.osaka.lg.jp/o120060/jigyoshoshido/report/faq_1.html
参考:https://www.pref.osaka.lg.jp/o120060/sangyohaiki/houritu/kensetsu_faq.html
(3)業務用洗濯機・乾燥機と厨房家電の撤去前の確認
クリーニング店やコインランドリー、ホテル、介護施設などで使用する業務用洗濯機・乾燥機は、撤去の前に給水と排水の配管を切り離し、ドラムや配管に残った水を排出します。ガス式の乾燥機はガス栓を閉じてガス配管を切り離す必要があり、ガス配管に関わる作業はガス事業者や資格を持つ設備工事業者に依頼します。硬貨を投入して使用する機種は、料金箱の現金を回収し、回収額を記録してから引き渡します。
業務用食器洗浄機や業務用電子レンジ、スチームコンベクションオーブンなどの厨房家電も、給排水や電源の切り離しと、洗剤などの残液や庫内の汚れの処理が撤去前に必要です。業務用の厨房家電は大型で重量のあるものがあり、据付け用の架台や固定金具を含めて撤去範囲を確認しておきます。
担当者は、水やガスを使う業務用家電について、配管の切り離しを担う事業者と作業範囲を事前に決め、残水や残液の処理が完了してから搬出する手順を定めます。水が残ったまま搬出すると、運搬中の漏水によって車両や建物を汚損するおそれがあるため、搬出直前に確認する項目としてチェックリストに加えておきます。
3.業務用家電のリサイクル方法の比較|売却・資源循環・廃棄
業務用家電の処理方法は、機器の製造年や状態だけでなく、品目ごとの手続き、冷媒の種類、設置工事との関係、同時に撤去する台数によって適否が変わります。費用はフロン回収や配管の切り離し、撤去工事を含めた総額で評価する必要があり、品目ごとの買取額や処分費だけを比べても判断はできません。手続きの負担と経営上の効果もあわせて比較することで、自社に合った処理方法を判断できます。
| 比較項目 | 売却(中古品) | 資源循環(金属資源) | 廃棄(産業廃棄物) |
|---|---|---|---|
| 対象となる機器 | 製造から年数が浅く再使用が見込める業務用家電 | 再使用が難しく金属の回収が見込める業務用家電 | 再使用・資源化が難しい機器や部材 |
| フロン回収 | 再使用前提の売却は廃棄等に該当せず不要 | フロン類使用機は本体引渡し前に必要 | フロン類使用機は本体引渡し前に必要 |
| 主な書類 | 売買契約書、取引記録、フロン類使用機は点検記録簿の引渡し | 売買記録、フロン類使用機は行程管理票と引取証明書の写し(逆有償時は委託契約書・マニフェスト) | 委託契約書、マニフェスト、フロン類使用機は行程管理票と引取証明書の写し |
| 費用構造 | 買取額から撤去費・運搬費を差し引いた収支 | 資源価値と撤去費・運搬費・フロン回収費の相殺 | 撤去費・運搬費・フロン回収費・処分費の合計 |
| 経営上の効果 | 処理費の抑制、機器の再使用 | 処理費の抑制、国内資源循環・CO2削減の説明材料 | 許可業者による適正処理の記録 |
(1)中古の業務用家電として売却する
製造から年数が浅く稼働状態の良い業務用家電は、中古の厨房機器や店舗設備、業務用機器の買取業者に売却する選択肢があります。中古品として有償で取引され、取引に経済的合理性がある場合は有価物として扱われ、産業廃棄物の委託契約やマニフェストの手続きは発生しません。フロン類を使用する機器でも、再利用を前提とした中古機器としての売却はフロン排出抑制法上の廃棄等に該当せず、自治体の解説では売却時に点検記録簿またはその写しを引き渡すこととされています。
買取の可否と金額は、品目、メーカー、機種、製造年、稼働状態、衛生状態、台数、搬出条件によって変動します。業務用エアコンや業務用洗濯機のように設置工事を伴う品目は、撤去工事の費用が別途計上されると収支がマイナスになる場合があるため、買取額と撤去費・運搬費を分けて提示を受け、差引後の金額で比較します。
売却先の選定では、中古品の買取を業として行う事業者が古物営業法に基づく古物商の許可を受けているかを確認します。買取不可となった機器を同じ事業者に資源化目的で引き渡す場合は、廃棄等に該当するためフロン回収の手続きに切り替え、廃棄物として引き渡す場合に必要な許可の有無もあわせて確認します。
参考:https://www.env.go.jp/earth/ozone/cfc/law/law_qa.pdf
参考:https://www.pref.hiroshima.lg.jp/soshiki/46/furontokuteiseihinkanrisyagimu.html
(2)金属資源として資源循環ルートに回す
再使用が難しい業務用家電でも、業務用エアコンの室外機の外装や熱交換器、業務用冷蔵庫や洗濯機のステンレス、冷媒配管の銅など、金属資源として再資源化できる部分があります。フロン類を使用する機器は、本体の引渡し前にフロン類の回収を完了させ、引取証明書の写しを機器とともに交付します。
費用面では、金属の資源価値が撤去費や運搬費、フロン回収費と相殺される構造になります。資源価値は金属の種類と重量、市況によって変わり、断熱材や樹脂部品、電子基板など資源化の工程が異なる部分の処理費も発生するため、処分費の単価だけでは比較できません。見積もり依頼時は、品目ごとの台数、機種、冷媒の種類、概算重量をそろえて提示し、資源化分と処理分の内訳を確認します。
運搬費が売却代金を上回る場合は、収集運搬の段階で廃棄物処理法が適用されるため、許可を持つ収集運搬業者への委託とマニフェストの交付が必要です。資源化の引渡し先を選ぶ際は、回収した金属がどの工程を経て再利用されるかを確認しておくと、後述する環境報告や取引先への説明に活用できます。
(3)産業廃棄物として処理を委託する
損傷が大きい機器や資源化ルートで受け入れられない部材は、産業廃棄物として許可業者に処理を委託します。フロン類を使用する機器は、フロン回収と引取証明書の写しの交付を済ませたうえで、収集運搬業者・処分業者とそれぞれ書面で委託契約を締結し、産業廃棄物管理票(マニフェスト)を交付します。委託契約書は契約終了日から5年間、処分業者から返送されたマニフェストの写しは5年間保存します。
費用は、撤去費、収集運搬費、処分費に、品目によってはフロン回収費や配管の切り離し費が加わって構成されます。金額は品目と台数、機器の大きさと重量、設置場所、搬出経路、作業時間帯、地域によって変動するため、一律の相場で判断することはできません。見積もりを比較する際は、品目ごとの費目の含有範囲をそろえて確認します。
廃棄を選ぶ場合でも、機器全体を一括で処分するのではなく、金属部分を資源化ルートへ分けることで処分量を抑えられる場合があります。店舗や施設の改装、閉店で業務用家電がまとめて撤去される案件では、廃棄一括の見積もりと、売却や資源化を組み合わせた見積もりを並行して取得し、総額で比較することで判断の精度が高まります。
参考:https://www.env.go.jp/content/900479496.pdf
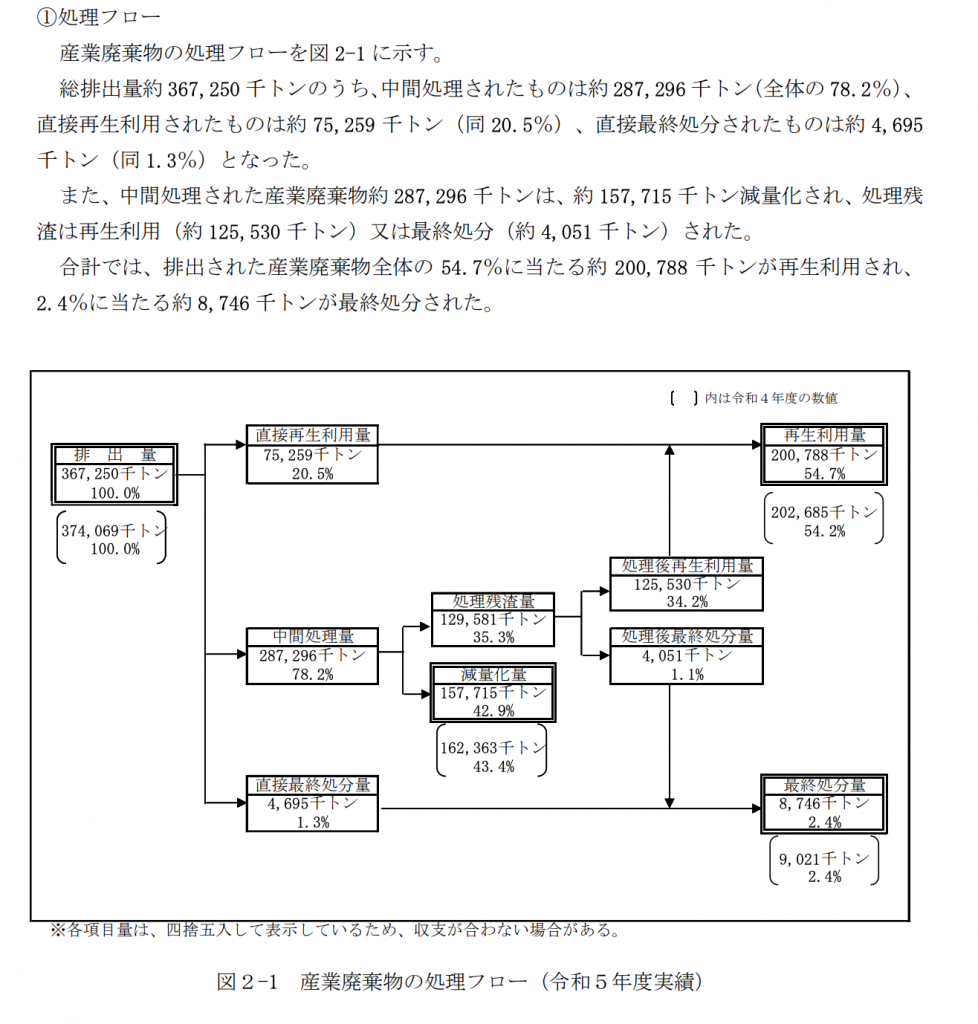
令和5年度の産業廃棄物総排出量3億6,725万トンのうち、54.7%に当たる2億78万8千トンが再生利用され、42.9%が減量化、最終処分は2.4%でした。排出後の流れが、直接再生利用、中間処理後の再生利用、最終処分に分かれることが分かります。業務用家電も、廃棄一括ではなく金属資源化を組み合わせて処理ルートを設計する意義を裏付けます。ただし、数値は全産業・全品目の全国集計であり、業務用家電だけの資源化率ではありません。
参考:https://www.env.go.jp/content/000301060.pdf#page=7
4.業務用家電のリサイクルを進める実務手順
業務用家電のリサイクルでは、品目ごとにフロン回収業者、設備工事業者、ガス事業者、買取業者、処理業者と関係者が分かれ、撤去の日程も工事の工程に左右されます。店舗や施設の改装、閉店では明け渡しの期限が決まっているため、撤去日から逆算した段取りと責任の分担を関係者で共有しておくことが重要です。
(1)品目横断の機器一覧の作成
最初に行うのは撤去予定の業務用家電と、同じ拠点にある家庭用家電を機器単位で一覧化する作業です。一覧には、設置場所、品目、メーカー、型番、製造番号、製造年、家庭用か業務用か、冷媒の種類、設置工事の有無、水やガスの使用の有無、記憶装置の有無、所有区分、稼働状態、概算重量を記載します。
一覧をもとに、機器ごとに売却・資源循環・廃棄のいずれを第一候補とするかを仮決定します。家庭用の家電は家電リサイクル法による排出、製造年が新しく状態の良い業務用家電は売却、再使用が難しい業務用家電は金属資源化、損傷が大きい機器は廃棄というように判断基準を社内で定めておくと拠点ごとの判断のばらつきを防げます。
仮決定の段階で、フロン回収が必要な機器、配管の切り離しが必要な機器、データ消去が必要な機器、家電リサイクル法の手続きが必要な機器を一覧上で区分します。区分ごとに依頼先と必要な書類が異なるため、担当者と手配の期限をあわせて記載します。
(2)撤去工事・フロン回収・引取りの日程統合
業務用家電の撤去では、フロン回収、配管や電気の切り離し、本体の搬出、引取りの順序を守る必要があります。フロン類を使用する機器は回収作業と引取証明書の受領を本体の引渡しより先に行い、水やガスを使う機器は切り離しと残水の処理を搬出より先に行うため、作業の順序を工程表に落とし込みます。
改装工事とあわせて撤去する場合は、工事の元請業者と、撤去した機器の処理を工事の範囲に含めるかを取り決め、元請業者が排出事業者となる機器と、自社で売却や資源化を行う機器を工程表上で区分します。複数の事業者が同じ日に作業する場合は搬出の動線と作業の時間帯が重ならないよう調整します。
見積もりの前に、設置場所、室外機の設置位置、搬出経路の幅、段差や階段の有無、エレベーターの有無と寸法、クレーンなどの機材の要否、車両の駐車位置、作業可能な時間帯を整理します。見積もり項目は、フロン回収費、配管の切り離し費、撤去費、運搬費、処分費、買取額または資源価値の区分で提示を受け、差引後の総額で比較します。
(3)区分引渡しと記録の保存
引渡し当日は、一覧の製造番号と実際に搬出する機器を照合し、フロン回収、配管の切り離しと残水の処理、データ消去、現金の回収が完了していることを確認したうえで、売却分、資源循環分、廃棄分、家電リサイクル法による排出分に区分して引き渡します。
書類は、売買契約書と取引記録、点検記録簿の引渡し記録、行程管理票と引取証明書、委託契約書、マニフェストの写し、家電リサイクル券の排出者控え、工事の元請業者からの処理報告など区分と排出事業者によって種類が異なります。これらを機器単位で紐づけて保管しておくと、監査や行政の立入検査の際に処理経緯を説明できます。
撤去完了後は、品目別、区分別の台数と重量、フロン類の回収量、売却額と費用を集計します。集計結果を次回の改装や設備更新の計画に反映させることで、処理ルートと工事契約の取り決めを継続的に見直せるようになります。
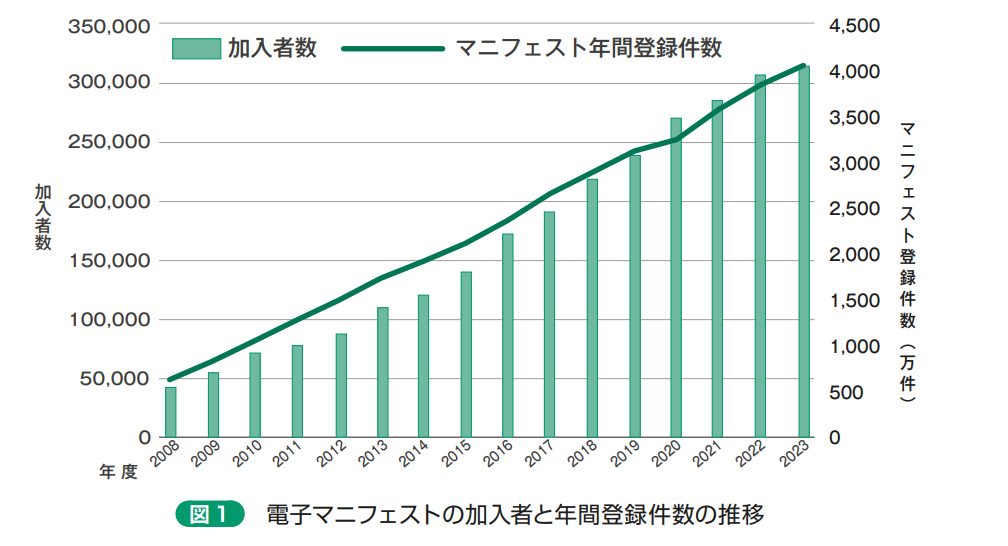
電子マニフェストは、2008年度以降、加入者数と年間登録件数がともに増加しています。資料では2025年度末に加入者数33.7万者、年間登録件数4,530万件を見込んでおり、産業廃棄物の処理記録を電子的に管理する利用基盤が広がっていることが分かります。業務用家電の廃棄分についても、機器一覧と処理記録を紐づけて追跡できる体制づくりの重要性を補足します。なお、数値は全品目の電子マニフェストを対象とし、2025年度の値は実績ではなく見込みです。
参考:https://www.jwnet.or.jp/info/kikansi/assets/files/kikansi_202504_p04_05.pdf#page=1
5.業務用家電を資源循環に回す経営上のメリット
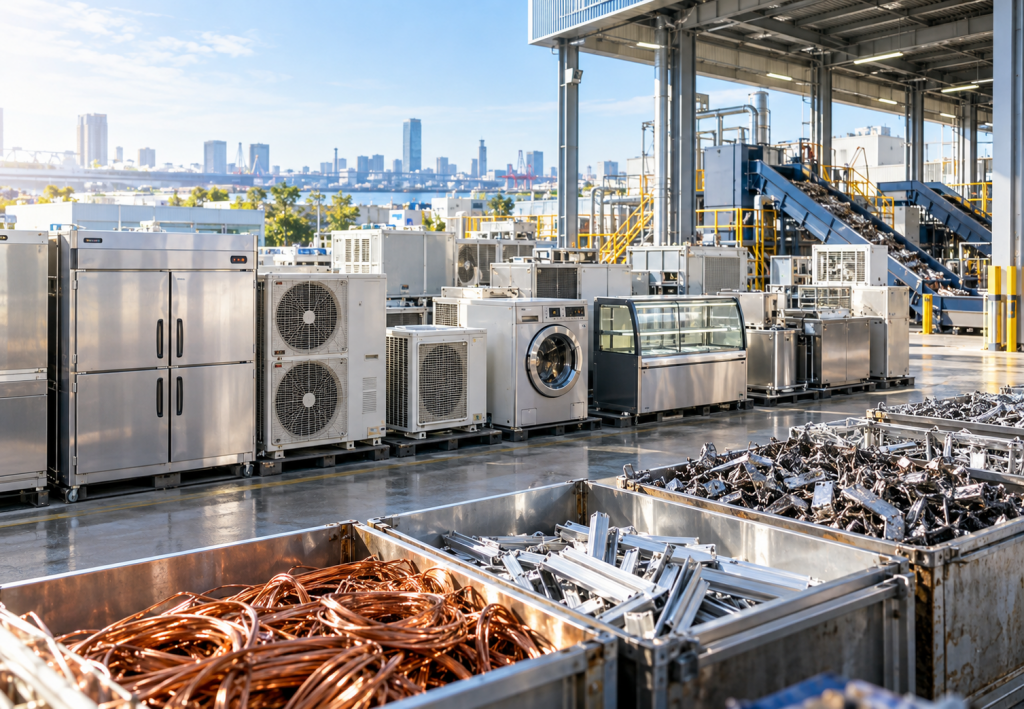
業務用家電の資源循環は、処理費用を抑える手段にとどまらず、脱炭素や情報開示への対応を進める材料になります。業務用家電は店舗や施設の改装、設備更新、出退店に合わせて入れ替えが発生し、多拠点展開する事業者では排出が継続的に発生するため、単発の処理ではなく継続的な仕組みとして設計することで、経営上の効果を積み上げられます。
(1)鉄スクラップとしての資源価値
業務用家電は、家庭用の家電と比べて大型で、耐久性を確保するために外装や内部の構造に鋼板やステンレスが使われています。業務用エアコンの室外機、業務用冷蔵庫やショーケースの筐体、業務用洗濯機の外装やドラムなどは、再使用が難しい場合も、フロン回収後に解体・選別を経て鉄スクラップやステンレススクラップとして回収できます。
回収された鉄スクラップは電炉製鋼の原料として再び鋼材に生まれ変わり、輸入に頼る鉄鉱石や石炭の使用を抑える国内資源循環につながります。店舗や施設の改装では複数品目の業務用家電がまとめて撤去されるため、品目ごとに資源化のルートを設計することで、拠点単位での資源化の効果が大きくなります。
なかでも鉄は、カーボンニュートラルの潮流のなかで電炉化が加速し、質の高い鉄スクラップの国内循環が戦略資源として注目されています。鉄のサーキュラーエコノミーへの具体的な取り組みについては、以下の記事で解説しています。
参考:https://www.tokyo-np.co.jp/article/399662
(2)フロン類の管理と資源化によるカーボンニュートラルへの対応
業務用エアコンや冷凍冷蔵機器を撤去する際にフロン類を適切に回収することは、温室効果の高いフロン類の大気中への排出を防ぐ取り組みになります。あわせて、撤去した機器の金属を資源化することで、素材の再利用による製造段階の排出削減にもつながります。
鉄スクラップを原料とする電炉法は、鉄鉱石を還元する工程を経ないため、高炉法と比べて鋼材製造時のCO2排出を大きく抑えられます。みずほ銀行産業調査部の分析では、直近の排出原単位について、高炉メーカーが粗鋼1トンあたり約2トンのCO2を排出するのに対し、電炉メーカーは約0.3トンに抑えられていると整理されています。
自社の排出量算定では、事業から出る廃棄物の処理に伴う排出はScope3のカテゴリ5に区分されます。撤去案件ごとに、フロン類の回収量、売却分、資源化分、廃棄分の重量を品目別に記録し、年度単位で集計できる形にしておくと、冷媒管理と資源循環の両面から、カーボンニュートラルに向けた中期目標の進捗を説明できます。
参考:https://www.mizuhobank.co.jp/corporate/industry/sangyou/pdf/mif_246.pdf
(3)品目別の処理記録を活用した情報開示
業務用家電の処理では、フロン類の引取証明書、マニフェスト、家電リサイクル券の排出者控え、売買記録など、品目と区分ごとに異なる書類が発行されます。これらを機器単位で一体的に管理しておくと、法令遵守と資源循環の取り組みを同じ根拠で説明できます。
統合報告書やサステナビリティレポートで廃棄物の削減や再資源化の状況を示す場合、品目別の処理記録と重量データが開示内容の根拠になります。取引先や金融機関から取り組み状況を確認される場面でも、業務用と家庭用の区分や品目ごとの手続きを踏まえて処理したことを記録で示せる体制は、取り組みの実効性を説明する材料になります。
サーキュラーエコノミーの観点では、製品を使用後に廃棄するのではなく、再使用や再資源化によって資源を経済活動の中で循環させることが求められます。多拠点展開する事業者では、業務用家電の処理について、品目別の判断基準、工事契約での排出事業者の取り決め、記録の様式を社内規程として統一しておくことが、循環型の設備管理へ移行する実務上の要点です。
6.まとめ
業務用家電は家電リサイクル法の対象外であり、事業活動で使用したものは産業廃棄物として許可業者に処理を委託します。一方で、事業所にある家庭用の家電は家電リサイクル法の対象となるため、業務用と家庭用の区分を最初に確定させる必要があります。業務用家電の中でも、フロン類を使用する機器はフロン回収が必要であり、設置工事を伴う機器は撤去が建設工事に該当する場合に元請業者が排出事業者となります。
撤去前には、品目ごとにフロン回収、配管や電気の切り離し、残水や残液の処理、データ消去、現金の回収を済ませます。そのうえで、売却・資源循環・廃棄を品目別に総額で比較し、品目と区分ごとの書類と資源化の実績を機器単位で一体管理することで、処理費用の抑制とカーボンニュートラルやESGへの対応を両立させる判断が可能になります。
サーキュラーエコノミーへの移行を進める上では、自社の資源循環の実態を把握し、具体的なスキームを設計することが重要です。特に鉄を主原料とする製品・設備の廃棄や資源循環にお困りの場合は、五十鈴株式会社の「icサーキュラーソリューション」にご相談ください。